# 一条工務店で太陽光は載せるべき?住宅ローンで買える「利回り約9%」の投資として計算しました
URL: https://roresan.com/blog/ichijo-solar-investment/
Category: 費用・コスト
Tags: 一条工務店, 太陽光, 住宅ローン, 利回り, 蓄電池, 投資
Published: 2026-10-11
Updated: 2026-10-18
> 一条工務店で太陽光パネルを載せるか迷っている方へ。ろれさんの13.475kW+蓄電池(273.4万円)を投資商品として計算すると、30年の利回りは約9%。一条のシミュレーションと施主の実績の比較、住宅ローン金利との差、何年もてば元が取れるか、利回りを下げるリスクまでまとめます。
一条工務店で家を建てると、ほぼ必ず聞かれるのが「太陽光、どのくらい載せますか?」です。
数百万円の追加費用なので、「本当に元が取れるの?」と迷う方は多いと思います。
この記事では、太陽光を「住宅ローンで買える投資商品」として、利回りを計算しました。
使ったのは、一条工務店で埼玉に平屋を建てているろれさんの、太陽光13.475kW+蓄電池のシミュレーションです。
先に一言でまとめると、太陽光は「現金で買うなら微妙。でも住宅ローンで買えるならアリ」です。
一条の太陽光は建物の一部なので、投資用の太陽光と違って住宅ローンで買えます。
- 現金で買う場合:利回りでは太陽光が上でも、途中で売れず、1軒の屋根に故障と売電単価のリスクが集まる。現金なら、いつでも売れて分散も効くS&P500に回すほうが安心
- 住宅ローンで買う場合:手元の現金を1円も使わず、金利1〜2%前後のお金で買えて、毎月の収支は初月からプラス
## まず結論:利回りは約9%、ローン金利を大きく上回る
| 項目 | 数字 |
|---|---|
| 太陽光の利回り(30年・パワコン交換込み) | 約9% |
| 住宅ローンの金利 | 変動で1〜2%前後、フラット35は3.83%(2026年10月) |
| 毎月の収支(金利2%で借りた場合) | 1〜4年目は月+約2.6万円、5年目以降も月+約8,500〜1.1万円 |
| 何年もてば元が取れるか | 現金で払うなら9年、ローンで買うなら11年 |
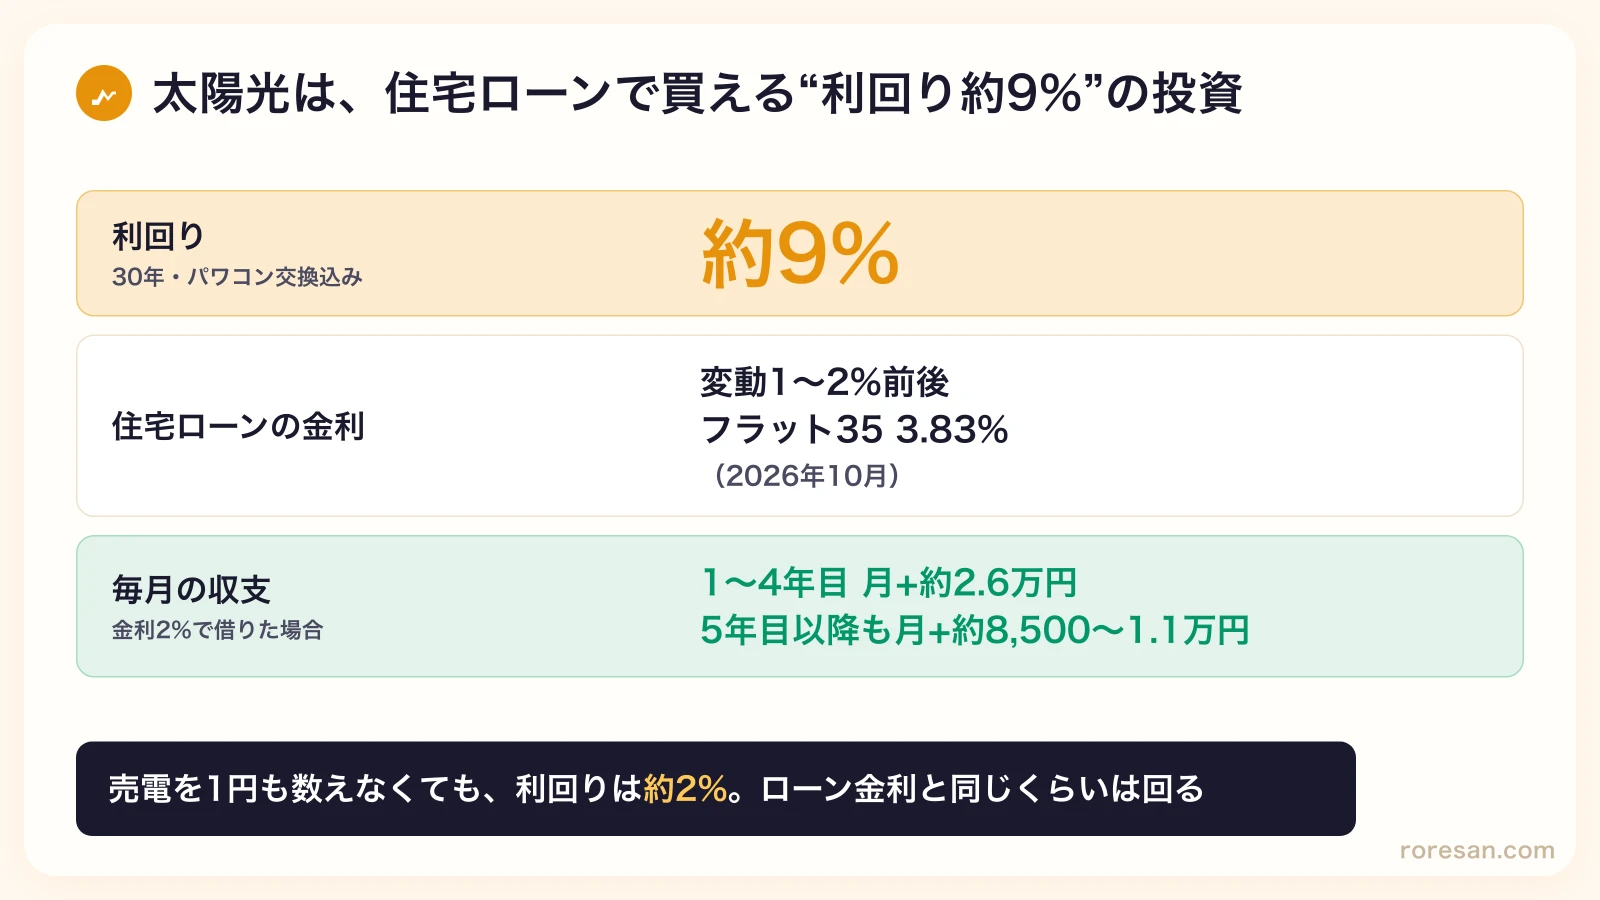 住宅ローンは、個人が借りられるお金の中で一番金利が低いお金です。
その低い金利で借りて、金利より高く回るものに使えば、差の分だけ得をします。
ろれさんが太陽光を屋根に載る最大まで載せたのは、一条の太陽光はコストパフォーマンスがよいと考えたからです。
ろれさんはまだ建築中で、入居は2027年2月の予定です。
この記事の数字は一条のシミュレーションをもとにした試算で、実際の発電や電気代の実績ではありません。
## 一条工務店を検討中の方へ:来場予約の前に紹介制度を
本題の前に、これから一条工務店を検討する方に1つだけ伝えておきたいことがあります。
一条工務店には、オーナーや建築中の施主から紹介を受けると、カップボードなどのオプションが無料になる紹介制度があります。
ただし、展示場の来場予約より前に申し込むのが条件です。
公式サイトで来場予約をしただけでも紹介が使えなくなるので、予約より先に手続きしてください。
ろれさんはこれまでに30人以上の紹介をサポートしてきました。
直接の知り合いでなくても、このブログからの紹介で特典を受けられます。
特典の中身と条件は[一条工務店の紹介制度とは?](/blog/ichijo-referral/)にまとめています。
ろれさんに紹介をお願いする
入力3分・契約の義務なし
---
## 太陽光を投資商品として見ると、売電があれば利回りは約8〜9%
ろれさんの太陽光は13.475kW、蓄電池は7.04kWhで、搭載費用は273.4万円(税込)です。
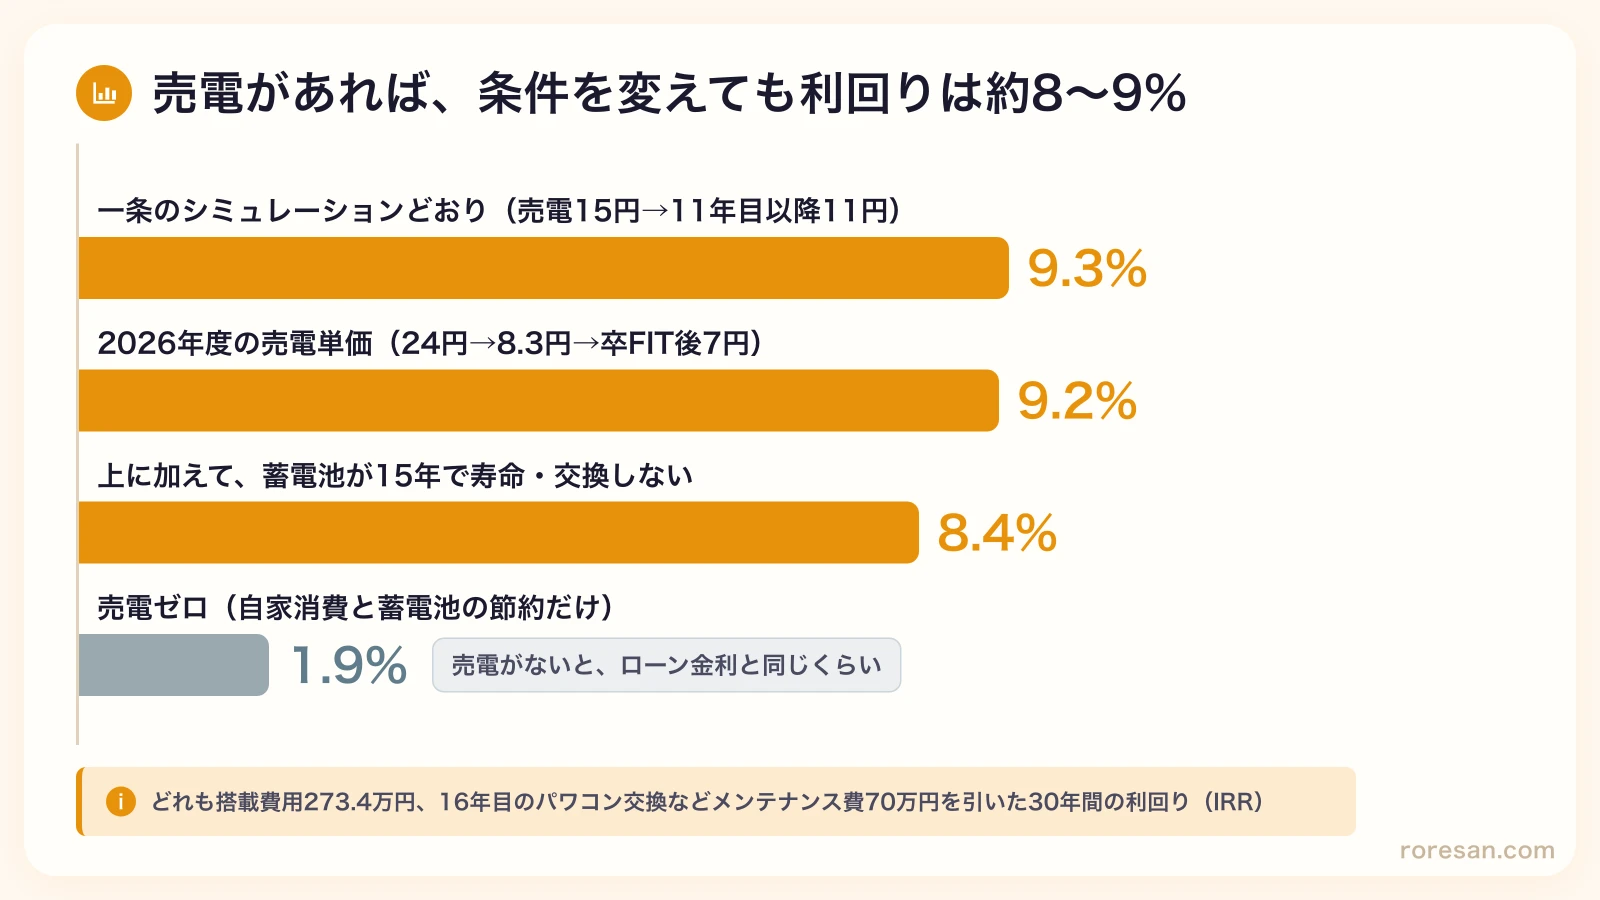
一条のシミュレーションの発電量をもとに、条件を変えて30年間の利回り(IRR)を計算しました。
利回りは、最初に払った273.4万円を年何%で運用したのと同じ結果になるかを表す数字です。
 | 条件 | 30年の利回り |
|---|---|
| 一条のシミュレーションどおり(売電15円、11年目以降11円) | 9.3% |
| 2026年度の売電単価(1〜4年目24円、5〜10年目8.3円、10年の買取期間が終わったあとは7円) | 9.2% |
| 2026年度の売電単価で、さらに蓄電池が15年で寿命を迎え、交換しない場合 | 8.4% |
| 売電ゼロ(自家消費と蓄電池の節約だけ) | 1.9% |
どの条件も、30年間の効果から16年目のパワコン交換などのメンテナンス費70万円を引き、最初に払う搭載費用273.4万円と比べています。
売電の単価を今の制度に合わせても、蓄電池が途中で寿命を迎えても、利回りは8%を下回りませんでした。
一番下の「売電ゼロ」は、使い切れなかった電気を1円も売れなかった場合です。
それでも利回りは約2%で、住宅ローンの金利と同じくらいは回ります。
つまり、利回りの大部分は売電が支えています。
## その9%、一条が売るために盛った数字じゃない?
ここまでの計算は、すべて一条のシミュレーションの発電量が前提です。
一条を検討していると、「売るために、いい数字を出しているだけでは?」と一度は疑いますよね。
シミュレーションが盛られていたら、この記事の利回りも崩れます。
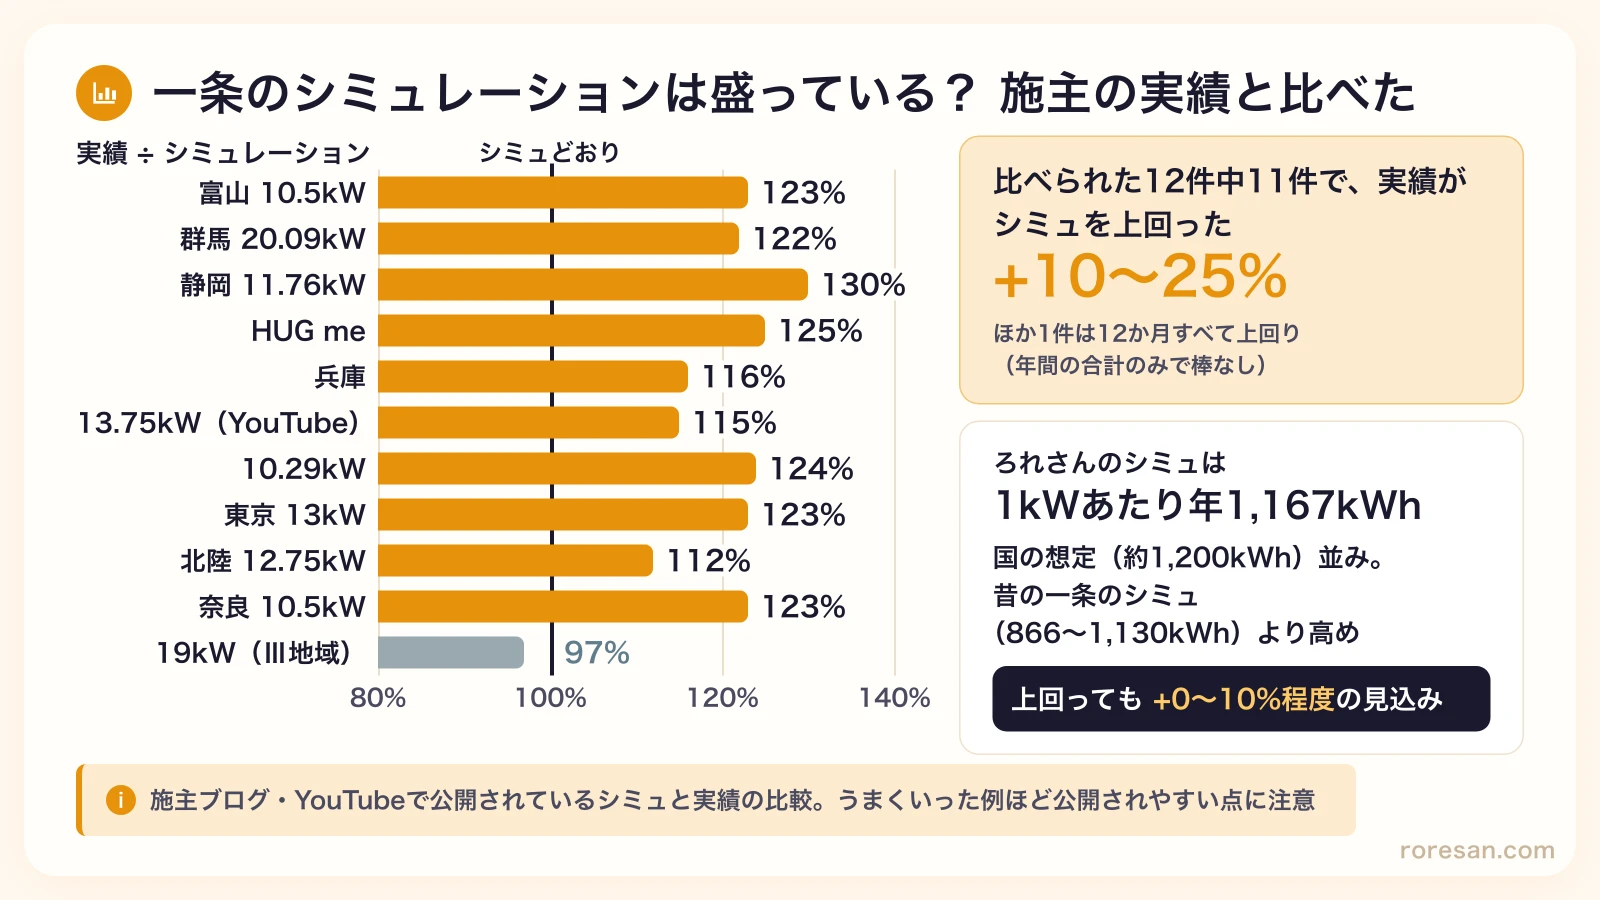
そこで、施主がブログやYouTubeで公開している「シミュレーションと実際の発電量」を集めて比べました。
 | 結果 | 件数 |
|---|---|
| 実績がシミュレーションを上回った | 11件(上回った幅はおおむね1〜2.5割) |
| 実績がシミュレーションを下回った | 1件(97%) |
数字で比べられた12件のうち、11件で実績がシミュレーションを上回っていました。
施主のブログには、「営業さんから、一条はシミュレーションを控えめに出していると聞いた」という話もいくつか書かれています。
一条の公式サイトにそう書かれているわけではなく、施主が聞いた話です。
### ろれさんのシミュレーションは、昔ほど控えめではない
上回った例の多くは、2015〜2021年ごろに作られたシミュレーションです。
当時のシミュレーションは、パネル1kWあたりの年間発電量を866〜1,130kWhと低めに見積もっていました。
ろれさんのシミュレーションは1kWあたり年1,167kWhで、昔よりも高めに出ています。
国が住宅用の太陽光で想定している発電量(1kWあたり年約1,200kWh)と、ほぼ同じです。
| 比べる相手 | 1kWあたりの年間発電量 |
|---|---|
| 昔の一条のシミュレーション(2015〜2021年ごろ) | 866〜1,130kWh |
| ろれさんのシミュレーション(2025年) | 1,167kWh |
| 国の想定(住宅用、2024年) | 約1,200kWh |
なので、ろれさんのシミュレーションは盛った数字ではなさそうです。
ただ、昔の施主のように2割上回ると期待するのは楽観的で、上回っても1割くらいまでと見ておくのが安全です。
うまくいった人ほど実績を公開しやすく、下回った例も1件あったので、保証ではありません。
施主の実績の出典と、比べ方の注意は記事の最後の【詳細】にまとめています。
## 比べる相手は、住宅ローンの金利
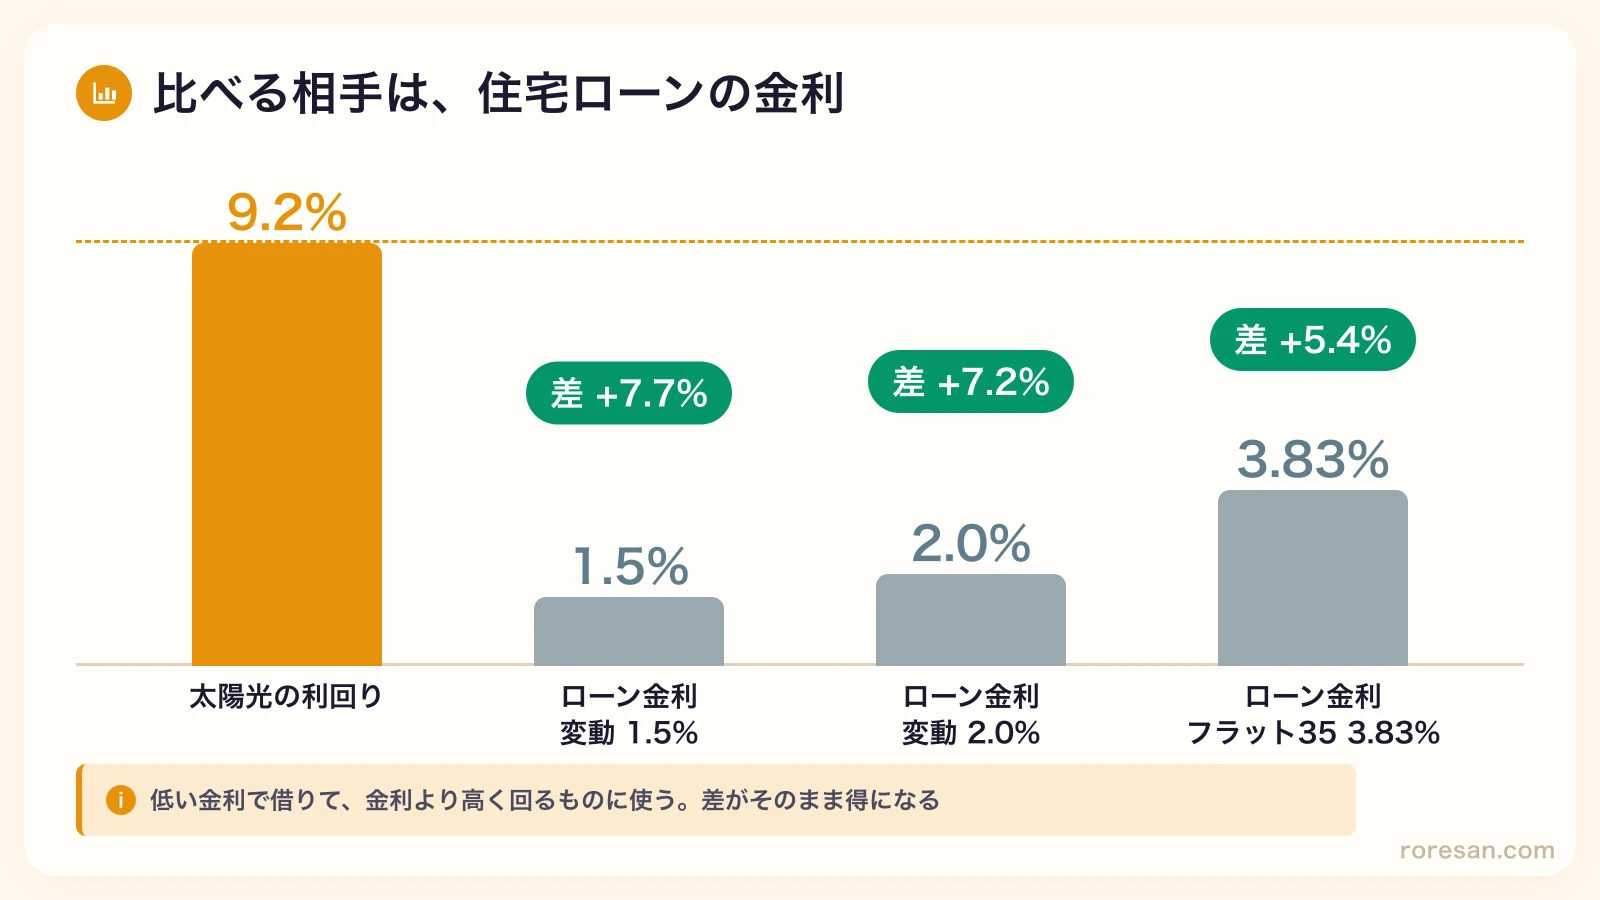
太陽光の利回りが9%あっても、借りたお金の金利が10%なら損をします。
ローンで買うなら、比べるべきなのは借りるお金の金利です。
 | 住宅ローンの金利 | 太陽光の利回り(2026年度の売電単価で9.2%)との差 |
|---|---|
| 変動 1.5% | +7.7% |
| 変動 2.0% | +7.2% |
| フラット35 3.83%(2026年10月の最低金利) | +5.4% |
一条工務店の太陽光は、建物の一部として住宅ローンに含められます。
手元に1円もなくても、1〜2%前後のお金で、9%前後で回るものが買えるわけです。
2026年9月の利上げで金利は上がっていますが、固定金利のフラット35でも差は5%以上あります。
ろれさんの住宅ローンの選び方は[利上げでも変動金利を選んだ理由](/blog/loan-rate-hike-variable/)で書いています。
## ローンで買っても、毎月の収支は初月からプラス
利回りの話は分かりにくいので、毎月の収支で見てみます。
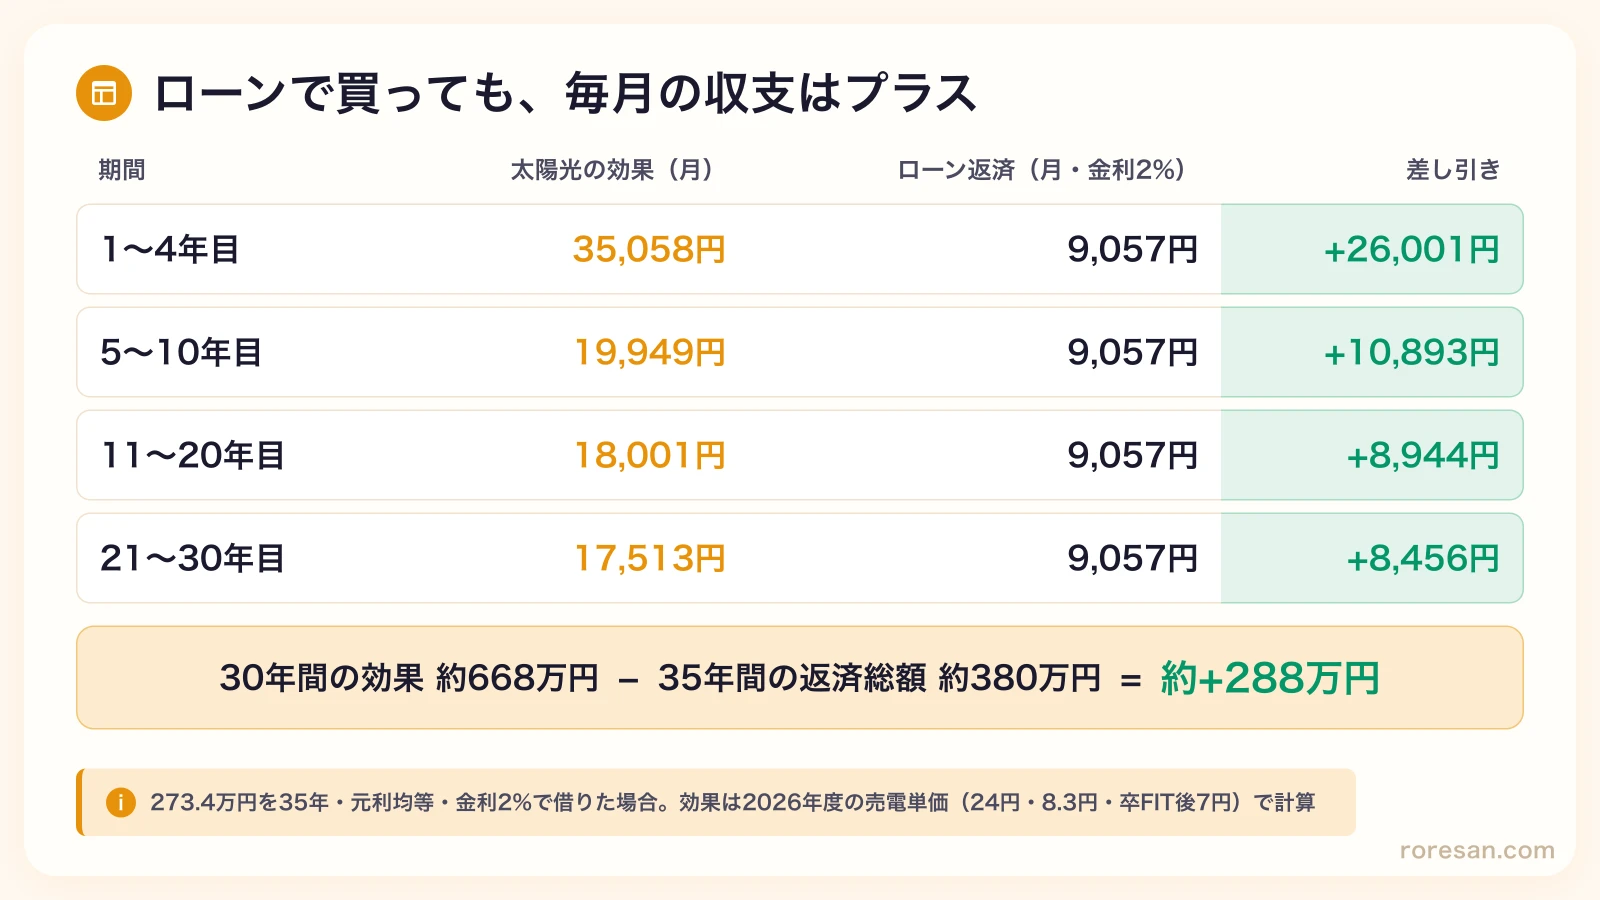
273.4万円を35年・金利2%で借りると、返済は月9,057円です。
 | 期間 | 太陽光の効果(月) | ローン返済(月) | 差し引き(月) |
|---|---|---|---|
| 1〜4年目 | 35,058円 | 9,057円 | +26,001円 |
| 5〜10年目 | 19,949円 | 9,057円 | +10,893円 |
| 11〜20年目 | 18,001円 | 9,057円 | +8,944円 |
| 21〜30年目 | 17,513円 | 9,057円 | +8,456円 |
太陽光の効果は、売電の収入と、電気を買わずに済んだ分を足したものです。
1〜4年目が大きいのは、2026年度の売電単価が最初の4年だけ24円と高いからです。
表の月額には、16年目のメンテナンス費70万円を入れていません。
30年間の効果は約668万円(メンテナンス費を引いたあと)、35年間の返済総額は約380万円です。
ローンで買っても、差し引きで約288万円が残る計算になります。
この計算では金利が変わらないものとしているので、返済は毎月同じです。
電気代が上がると、電気を買わずに済む分が増えるので、太陽光の効果も増えます。
返済額が変わらない支払いで、電気代の値上がりに強い収入を買う形です。
ろれさんに紹介をお願いする
## 「太陽光よりS&P500のほうがいい」への答え
投資をしている方からは「S&P500なら年5〜7%は期待できる。太陽光なんかより株を買ったほうがいい」と言われそうです。
利回りだけなら太陽光の約9%が上ですが、S&P500はいつでも売れて分散も効くので安心だ、という考え方は分かります。
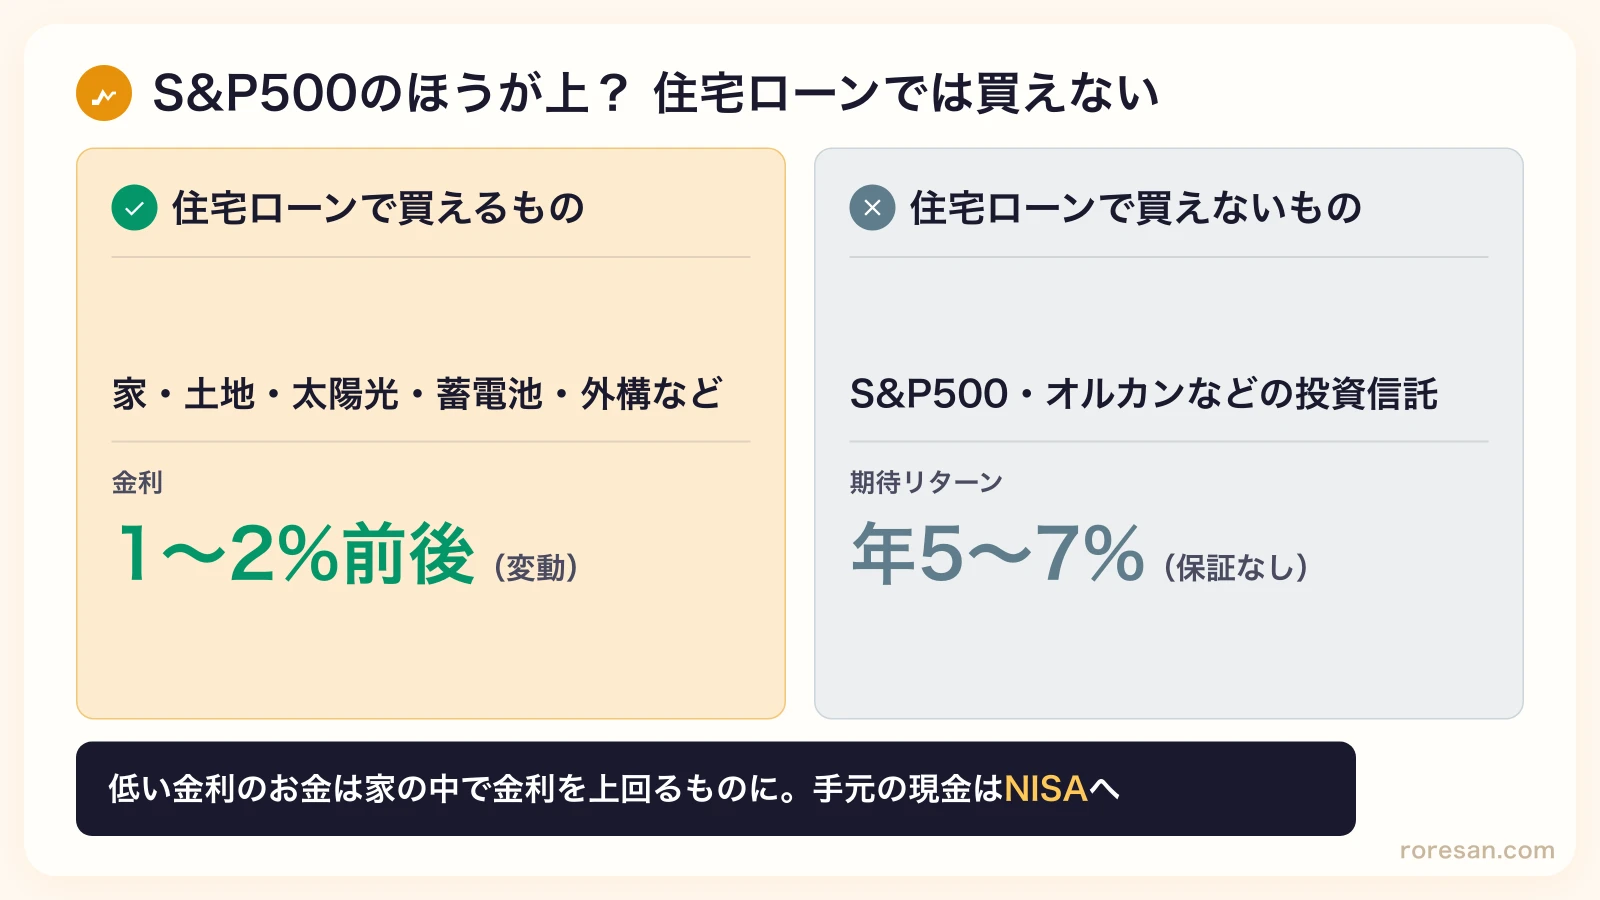 ただ、住宅ローンで借りたお金で、S&P500は買えません。
住宅ローンの使い道は、家・土地・外構など住宅に関わるものに限られています。
なので、お金の出どころで使い道を分けます。
- 住宅ローンのお金は、ローン金利を上回る太陽光に使う
- 手元の現金や毎月の余裕資金は、NISAでS&P500や全世界株式(オルカン)に回す
太陽光とS&P500のどちらか一方を選ぶのではなく、両方やるのがろれさんの考え方です。
### 毎月の黒字をS&P500に積み立てると、年5%なら30年後に約895万円
太陽光をローンで買うと、毎月の収支は初月からプラスでした。
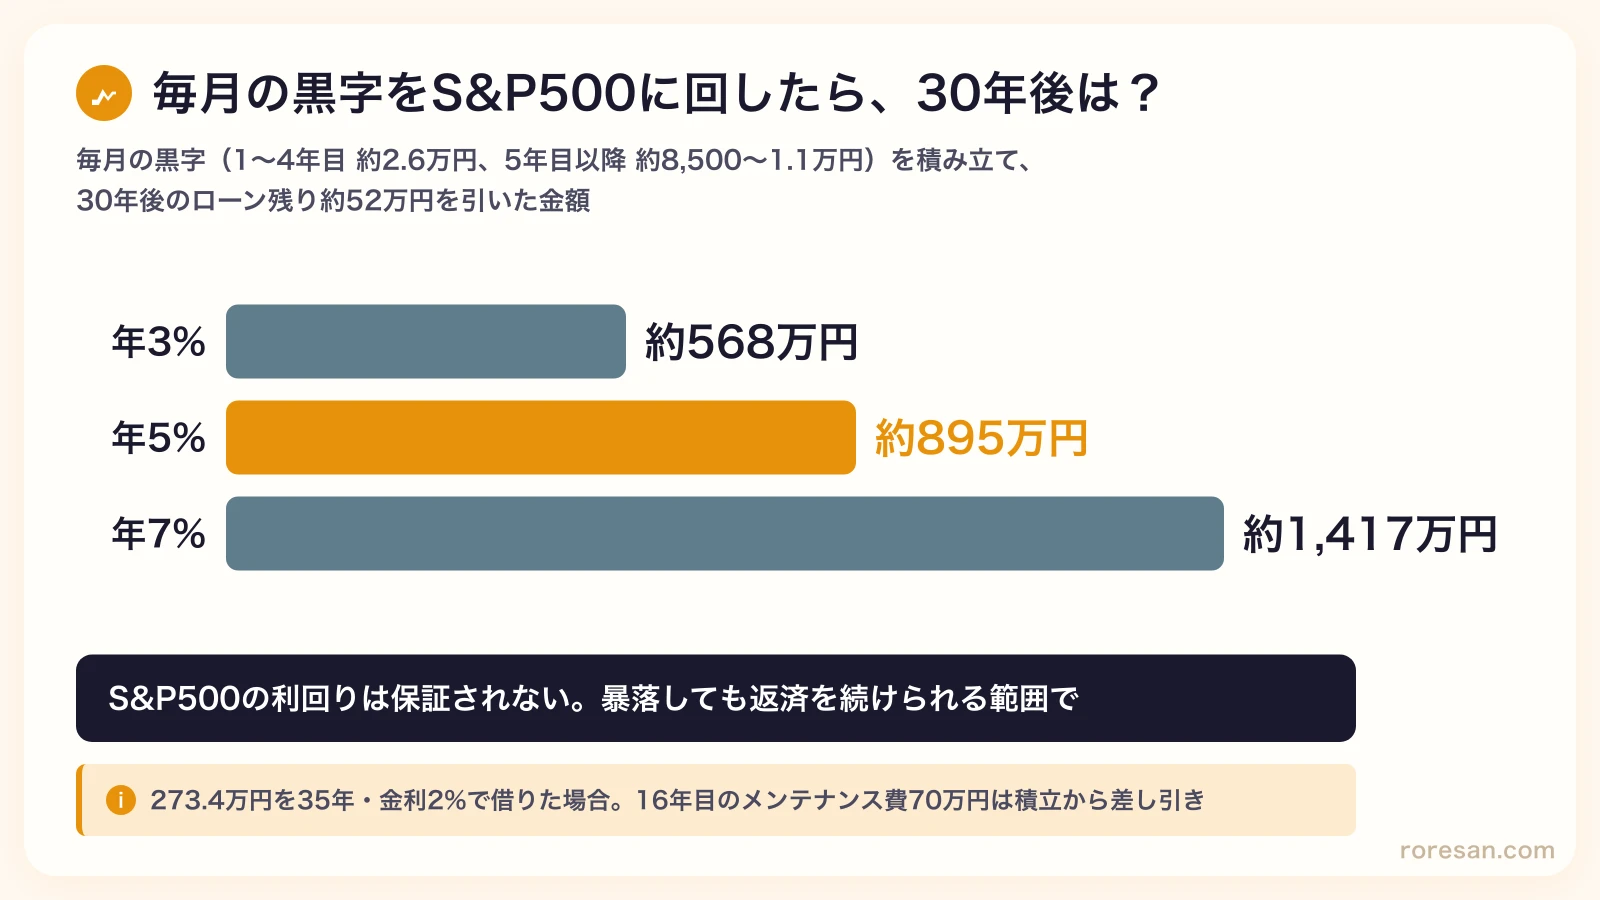
この毎月の黒字を、そのままS&P500に積み立てたらどうなるかも計算しました。
30年後の評価額から、そのときのローンの残り(約52万円)を引いた金額で見ます。
 | S&P500の利回り(年) | 30年後の評価額 − ローンの残り |
|---|---|
| 3% | 約568万円 |
| 5% | 約895万円 |
| 7% | 約1,417万円 |
手元のお金を1円も使わずに始めて、30年後には太陽光の効果と運用益が積み上がる計算です。
16年目のメンテナンス費70万円も、積み立てた中から払う前提にしています。
S&P500の利回りは保証されないので、ここはあくまで「期待値どおりに回った場合」の数字です。
## 現金があっても、住宅ローンは使う
手元の現金をNISAに回す考え方は、家そのものの支払いにも当てはまります。
「現金で家を一括で買えるなら、そのほうがいいのでは?」という疑問に答えます。
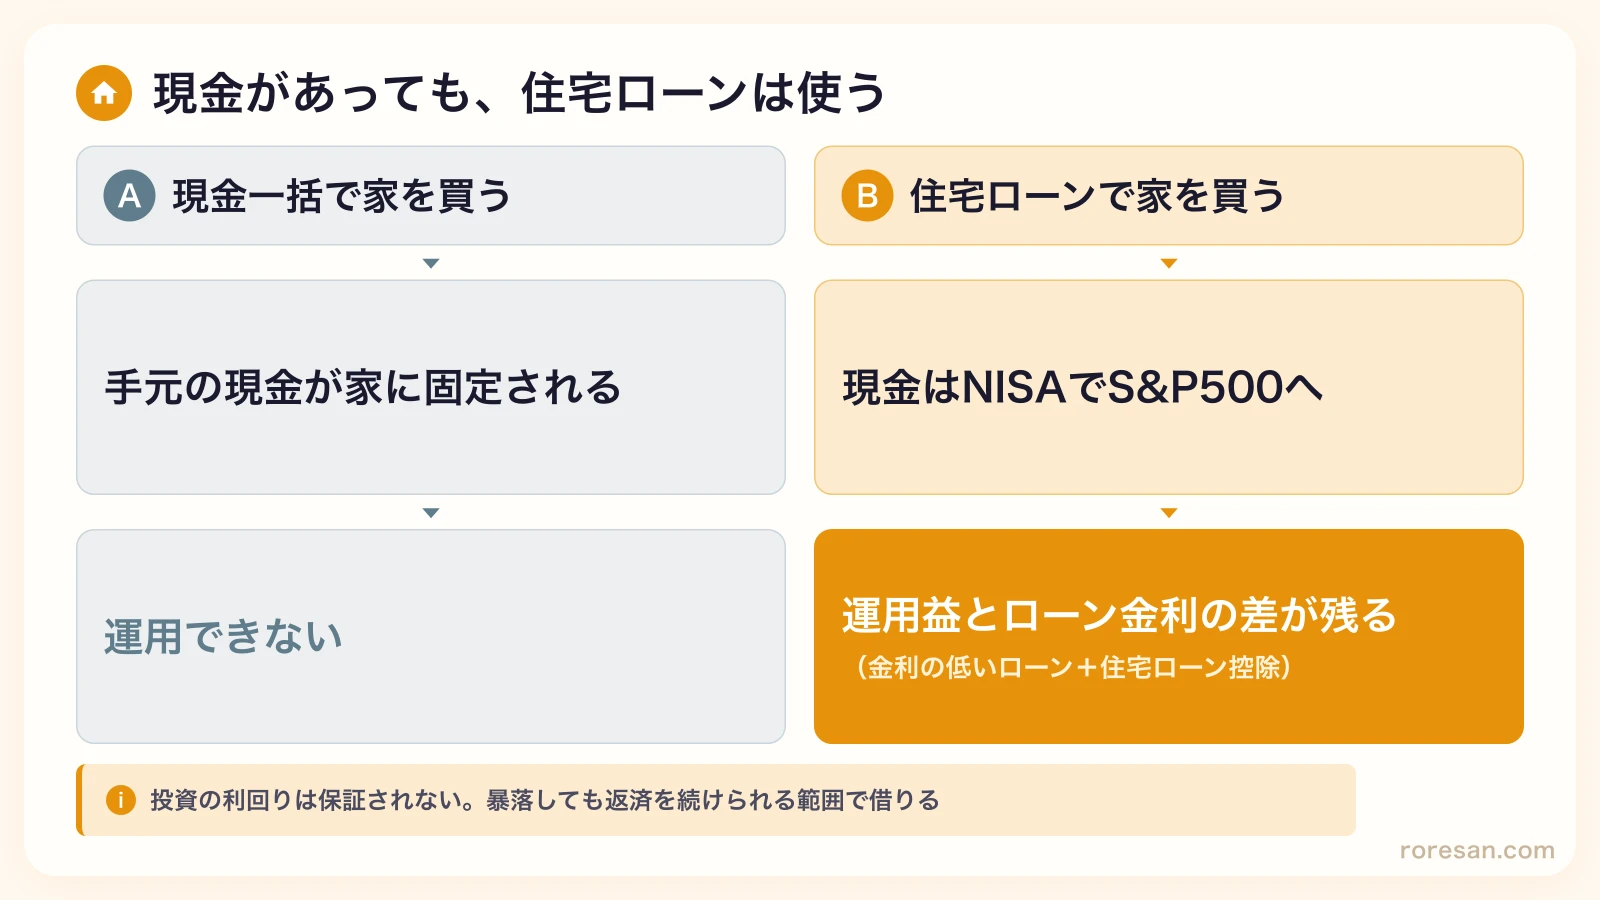 ろれさんの考えは「どんなにお金があっても、住宅ローンは使うべき」です。
現金一括で家を買うと、その現金は家に固定されて、運用に回せなくなります。
S&P500のように長期で金利を上回ると期待できる投資先があるのに、全額を家に入れてしまうのはもったいないからです。
住宅ローンには住宅ローン控除もあります。
省エネ基準を満たす新築なら、年末の借入残高の0.7%が最長13年間、所得税などから差し引かれるので、実質の金利はさらに下がります(借入限度額や所得などの条件があり、制度は年によって変わります)。
一方で、投資の利回りは保証されていません。
ろれさん自身は、手元の資金で一括返済できる範囲で借りて、金利が上がりすぎたときの逃げ道を残しています。
## 住宅ローンで、少しだけレバレッジをかける
太陽光をローンで買うのは、借りたお金で投資すること、つまりレバレッジをかけた投資です。
ただ、一般のレバレッジ投資で借りるお金とは性質が違います。
住宅ローンは、個人が借りられるお金の中で一番金利が低く、金利が変わらなければ35年の返済額も決まっているお金です。
273.4万円なら、金利2%で月9,057円です。
リスクの中身は、ローンのほうではなく太陽光のほうにあります。
壊れること、売電の単価が下がること、発電がシミュレーションより少ないことです。
シミュレーションどおりなら初月から毎月の収支がプラスになるので、ろれさんは「これくらいのリスクなら許容できる」と考えています。
もちろん、返済が家計を圧迫するなら話は別です。
S&P500が暴落しても、太陽光が壊れても、返済を続けられる範囲で借りることが前提です。
---
## 何年壊れなければ元が取れる?
投資として見るなら、「途中で壊れたらどうなるの?」も気になるところです。
何年動けば元が取れるかを計算しました。
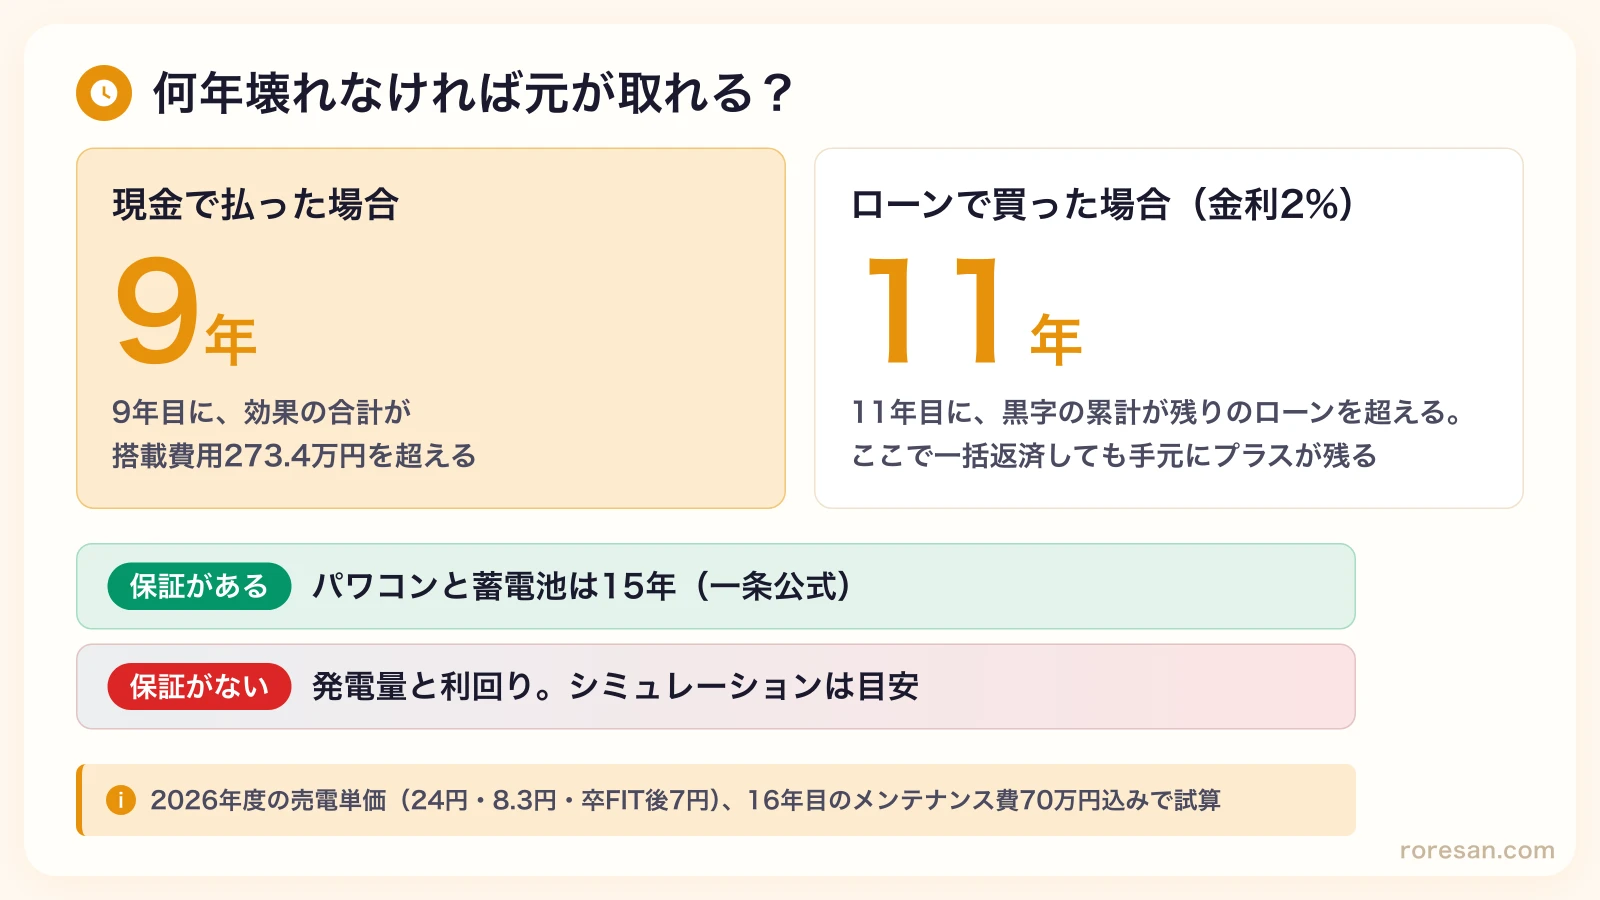 | 買い方 | 元が取れる年 | 考え方 |
|---|---|---|
| 現金で払う | 9年 | 効果の合計が搭載費用273.4万円を超える年 |
| ローンで買う(金利2%) | 11年 | 毎月の黒字の累計が、ローンの残りを上回る年 |
ローンで買った場合は、太陽光が壊れてもローンの返済は残ります。
11年目を過ぎれば、その時点でローンを一括返済しても、それまでの黒字のほうが多く手元にプラスが残ります。
裏を返すと、10年目までに太陽光が完全に止まり、直さなかった場合は損になります。
### 保証があるもの、ないもの
| 保証があるもの | 保証がないもの |
|---|---|
| パワコン本体と蓄電池ユニットは15年(一条公式) | 発電量と利回り。シミュレーションは目安 |
元が取れる11年までは、パワコンと蓄電池が保証の期間に入っています。
一方で、一条の公式サイトにも「シミュレーション値は目安であり、数値や期間を保証するものではありません」と書かれています。
発電量や売電の収入がシミュレーションどおりになることは、誰も保証してくれません。
## 利回りを下げる4つのリスク
約9%は、一条のシミュレーションをもとにした数字です。
利回りを下げる要因も、先に知っておいてください。
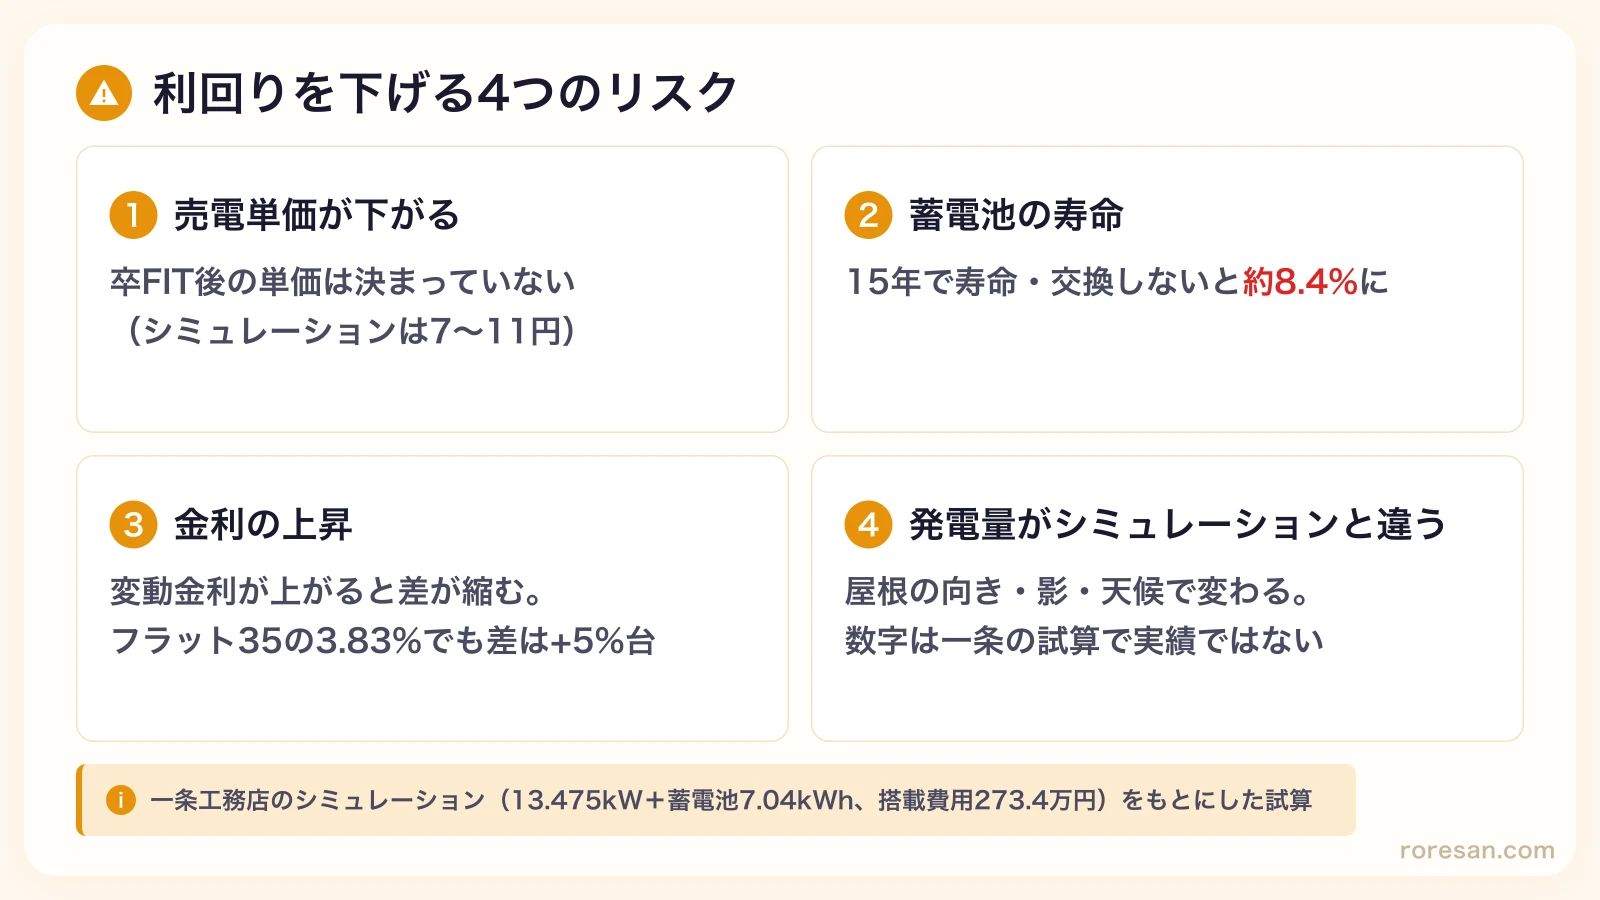 | リスク | 内容 |
|---|---|
| 売電単価が下がる | 10年の買取期間が終わったあとの単価は決まっていない。この記事の計算は7〜11円 |
| 蓄電池の寿命 | 仮に15年で寿命を迎えて交換しないと、利回りは約8.4%に下がる |
| 金利の上昇 | 変動金利が上がると差が縮む。それでもフラット35の3.83%と比べて差は+5%台 |
| 発電量の違い | 屋根の向き・影・天候で変わる。発電が1割減ると、利回りは約7.6%(売電と自家消費の両方が減る場合)〜8.4%(売電だけが減る場合) |
一番大きいのは、売電の単価です。
10年の買取期間が終わったあとの単価が1円違うと、30年間の効果は約20万円変わります(計算は[太陽光13.475kWの収支シミュレーション](/blog/solar-payback-sim/)で書いています)。
### 太陽光の利回りが低くなりやすい家
利回りは、屋根の向きとどれだけ載せられるかで大きく変わります。
次のような家は、ろれさんの数字よりかなり低くなる可能性があります。
- 屋根が北向き、または周りの建物や木の影がかかる
- 屋根が小さく、載る容量が少ない(足場代や工事費の固定費が薄まらず、1kWあたりの単価が上がる)
返済が増えて家計に余裕がなくなる場合も、載せる量を慎重に考えたほうがいいです。
一条工務店の太陽光は屋根一体型で、あとから足すことができません。
載せるかどうか、どれだけ載せるかは、間取りと屋根を決める段階で決め切る必要があります。
載る量が屋根の形でどう変わるかは[太陽光は屋根の形で積載量が変わる](/blog/solar-roof-shape/)にまとめています。
## 【詳細】試算の前提と計算方法
ここからは、数字の根拠を確認したい人向けです。
### 前提にした数字
| 項目 | 数字 |
|---|---|
| 太陽光と蓄電池 | 13.475kW + 蓄電池7.04kWh(パワコンが9.9kWなので申請は9.900kW、余剰買取) |
| 搭載費用 | 273.4万円(見積の税抜2,485,000円に消費税を足した金額) |
| 売電量(年) | 1〜10年目 11,548kWh、11〜20年目 10,483kWh、21〜30年目 9,793kWh |
| 自家消費と蓄電池の節約(年) | 1〜10年目 143,543円、11〜20年目 142,629円、21〜30年目 141,607円 |
| メンテナンス費 | 16年目に70万円(パワコン交換など) |
| 発電量の劣化 | 年0.5%(一条のシミュレーションの前提) |
売電量と節約額は、一条のシミュレーションの数字です。
一条のシミュレーションでは、30年間の予想メリットが819万円、貯蓄総額が475.6万円で、差は343.4万円です。
この差から搭載費用273.4万円を除いた70万円を、メンテナンス費としています。
内訳はシミュレーションに書かれていません。
### 売電単価の置き方
| シナリオ | 1〜4年目 | 5〜10年目 | 11年目以降 |
|---|---|---|---|
| 一条のシミュレーションどおり | 15円 | 15円 | 11円 |
| 2026年度の売電単価 | 24円 | 8.3円 | 7円 |
2026年度の24円・8.3円は、住宅用(10kW未満)の国の買取価格です。
11年目以降の7円は、一条工務店の公式サイトの試算条件に合わせました。
制度の仕組みは[一条工務店の太陽光FIT完全解説](/blog/ichijo-fit/)で整理しています。
### 利回り(IRR)の計算
利回りは、最初に273.4万円を払い、その後30年間の効果(メンテナンス費を引いたもの)を受け取るとして、内部収益率(IRR)で出しました。
IRRは、毎年の受け取りを複利で割り引いたときに、払った金額とちょうど釣り合う利率です。
効果を受け取る時期が早いほど高くなるので、売電単価が前半に高い2026年度の制度でも、シミュレーションどおりとほぼ同じ9%台になります。
「蓄電池が15年で寿命」のシナリオは、16年目以降の蓄電池の節約(年約6.7万円)をゼロにしています。
交換すれば節約は続きますが、交換費用がかかります。
### 元が取れる年とS&P500積立の計算
元が取れる年は、2026年度の売電単価のシナリオで計算しました。
現金の場合は、効果の累計が273.4万円を超える年です。
ローンの場合は、「毎年の効果 − ローン返済」の累計が、その年の終わりのローン残高を上回る年です。
S&P500の積立は、毎月の「効果 − ローン返済」を月複利で積み立て、16年目にメンテナンス費70万円を差し引き、30年後の評価額から30年後のローン残高(約52万円)を引いています。
税金と手数料は入れていません。
### 施主の実績とシミュレーションの比較
| 施主 | 地域・容量 | 実績 ÷ シミュレーション | 出典 |
|---|---|---|---|
| Aoiのi-smartで快適ライフ | 富山・10.5kW | 1〜6年目の通算で123% | https://www.aoiichijou.com/entry/2024/02/17/ |
| ismart-blog | 群馬・20.09kW | 1〜3年目で120〜125% | https://www.ismart-blog.com/photovoltaics-3anniversary/ |
| 後悔しない家づくり応援!i-smartブログ | 静岡・11.76kW | 3年平均で130%(容量の差を補正すると約110%) | https://ichijou-ismart.hatenablog.com/entry/20201221_solar-panel_simulation |
| amanatsublog | 記載なし | 1年目で125% | https://amanatsublog.com/hugmehatsudennzisseki1/ |
| hiro-hyogo | 記載なし | 2〜10年目の平均で約116% | https://hiro-hyogo.com/2024/04/19/sps/ |
| まずまずガレージハウス(YouTube) | 13.75kW | 1〜4年目で113〜119% | https://www.youtube.com/watch?v=Ny-q-oBzxxk |
| tenmaruco | 10.29kW | 約124% | https://tenmaruco.xsrv.jp/ichijyo-solar |
| ichijo-guide で紹介されている施主 | 東京・13kW | 119〜127% | https://www.ichijo-guide.com/solar-simulation/ |
| fukuihuman1 | 北陸・12.75kW | 4〜10月の合計で112% | https://fukuihuman1.com/ichijo-electricitysales/ |
| hobe2suppe | 奈良・10.5kW | 11月で119〜127%(3年分) | https://hobe2suppe.com/electricity-bills-2020-2022-nov/ |
| Kish i-smart life | 記載なし | 12か月すべて上回り、年間で約2,000kWh多い | https://kish-ismart.com/entry/hikaku-simu-jisseki |
| nas-note | Ⅲ地域・19kW | 2023年で97%(1〜3月に大きく下回った) | https://nas-note.com/entry/baiden_2023 |
比べ方は施主ごとにそろっていません。
容量が違うもの、劣化を見込んだ予測値と比べたもの、一部の月だけのもの、ほかのサイト経由の数字も含みます。
冬(1〜3月)や雪、南側の影がある家では、シミュレーションを下回る月もあります。
国の想定の約1,200kWhは、調達価格等算定委員会「調達価格等に関する報告」(2024年4月、https://www.shugiin.go.jp/internet/itdb_gian.nsf/html/gian/gian_hokoku/20240409chotatsu.pdf/$File/20240409chotatsu.pdf)で、住宅用太陽光の設備利用率を13.7%と想定している値を1年分に直したものです。
### ローン返済の計算
返済額は、273.4万円・35年・元利均等返済・全期間同じ金利として計算しました。
| 金利 | 月々の返済 | 35年間の返済総額 |
|---|---|---|
| 1.5% | 8,371円 | 約352万円 |
| 2.0% | 9,057円 | 約380万円 |
| 3.83% | 11,828円 | 約497万円 |
ローンは35年、効果の計算は30年までです。
31年目以降も返済は5年残りますが、パネルが発電を続ければ効果も続きます(シミュレーションの範囲外なので、この記事の計算には入れていません)。
## まとめ:太陽光は「ローン金利との差」で判断する
- ろれさんの太陽光13.475kW+蓄電池(273.4万円)は、30年の利回りが約9%(パワコン交換込み)
- 住宅ローン金利(変動1〜2%前後、フラット35 3.83%)を5〜7%上回る
- 金利2%で借りても、毎月の収支は初月からプラス。11年もてば、一括返済しても手元にプラスが残る
- 毎月の黒字をS&P500(年5%)に積み立てると、30年後にローンの残りを引いて約895万円
- 公開されている施主の実績は、12件中11件で一条のシミュレーションを上回っていた
- S&P500は住宅ローンでは買えない。ローンは太陽光に、手元の現金はNISAに
- 売電がゼロだと利回りは約2%。損得を決めるのは売電
一条工務店の太陽光はあとから足せないので、最初の間取りと屋根を決める段階で、載せる量まで決めておく必要があります。
これから一条工務店を検討する方は、展示場の来場予約の前に紹介制度の手続きを済ませておくと、オプションの特典を受けられます。
ろれさんに紹介をお願いする
紹介制度の詳しい条件は[こちらの記事](/blog/ichijo-referral/)、知り合いに一条オーナーがいない場合は[知り合いがいなくても使える紹介制度](/blog/ichijo-referral-no-acquaintance/)を参考にしてください。
## この記事の情報について
- 太陽光の発電量・売電量・節約額は、一条工務店の「オリジナル『太陽光発電+蓄電池』システムシミュレーション」(ろれさんの家、屋根3.5寸・南西15°、2025年3月作成)の数字です。一条の試算で、実績ではありません
- 搭載費用は、見積書の「オリジナル太陽光&蓄電池パッケージ 発電容量13.475kW」2,485,000円(税抜)に消費税を足した273.4万円です
- 利回り(IRR)、毎月の収支、ローンの返済額は、上の数字から計算した試算です
- 住宅用の買取価格は、資源エネルギー庁「買取価格・期間等」(https://www.enecho.meti.go.jp/category/saving_and_new/saiene/kaitori/fit_kakaku.html)によります
- 期間終了後7円と、パワコン・蓄電池の15年保証、シミュレーション値を保証しない旨は、一条工務店「大容量太陽光発電 & 長寿命蓄電池」(https://www.ichijo.co.jp/technology/energy/solar/)の記載です
- フラット35の金利は、住宅金融支援機構の2026年10月の最低金利(借入期間21〜35年・融資率9割以下)です
- 住宅ローン控除の控除率と期間は、国税庁「住宅借入金等特別控除」の案内によります。借入限度額は住宅の性能や入居年、世帯で変わります
- 施主の発電実績は、上の【詳細】の表に載せた各施主のブログ・YouTubeの公開情報によります。一条の公式サイトには、シミュレーションを控えめに作っているという記載はありません