# 利上げでも変動金利を選んだ理由|一条工務店の住宅ローン、2026年10月の金利と返済額
URL: https://roresan.com/blog/loan-rate-hike-variable/
Category: 費用・コスト
Tags: 一条工務店, 住宅ローン, 変動金利, 金利, 2026
Published: 2026-10-02
> 日銀が2026年9月に政策金利を1.25%へ上げ、10月のフラット35は3.830%に。2027年2月に住宅ローンを借りる一条工務店の施主が、利上げのあとも変動金利を選ぶ理由と、3,370万円・35年の返済額試算をまとめます。
2026年9月18日に日本銀行が政策金利を引き上げ、10月のフラット35の金利も大きく上がりました。
「変動金利のままで大丈夫?」と迷っている、一条工務店と契約済み〜着工待ちの方に向けて書いています。
2027年2月に住宅ローンを借りるろれさんが、利上げのあとも変動金利を選ぶ理由と、実際の借入額での返済額を紹介します。
---
## まず結論
| 項目 | ろれさんの場合 |
|---|---|
| 金利タイプ | 変動金利。利上げのあとも変えない |
| 銀行 | 地元の武蔵野銀行。土地の条件で使えないネット銀行があった |
| 借りる日・金額 | 2027年2月の引き渡し時。資金計画書の借入額は3,370万円(35年) |
| 利上げの影響 | 金利が0.25%上がると、月の返済は約4,000円増える(試算) |
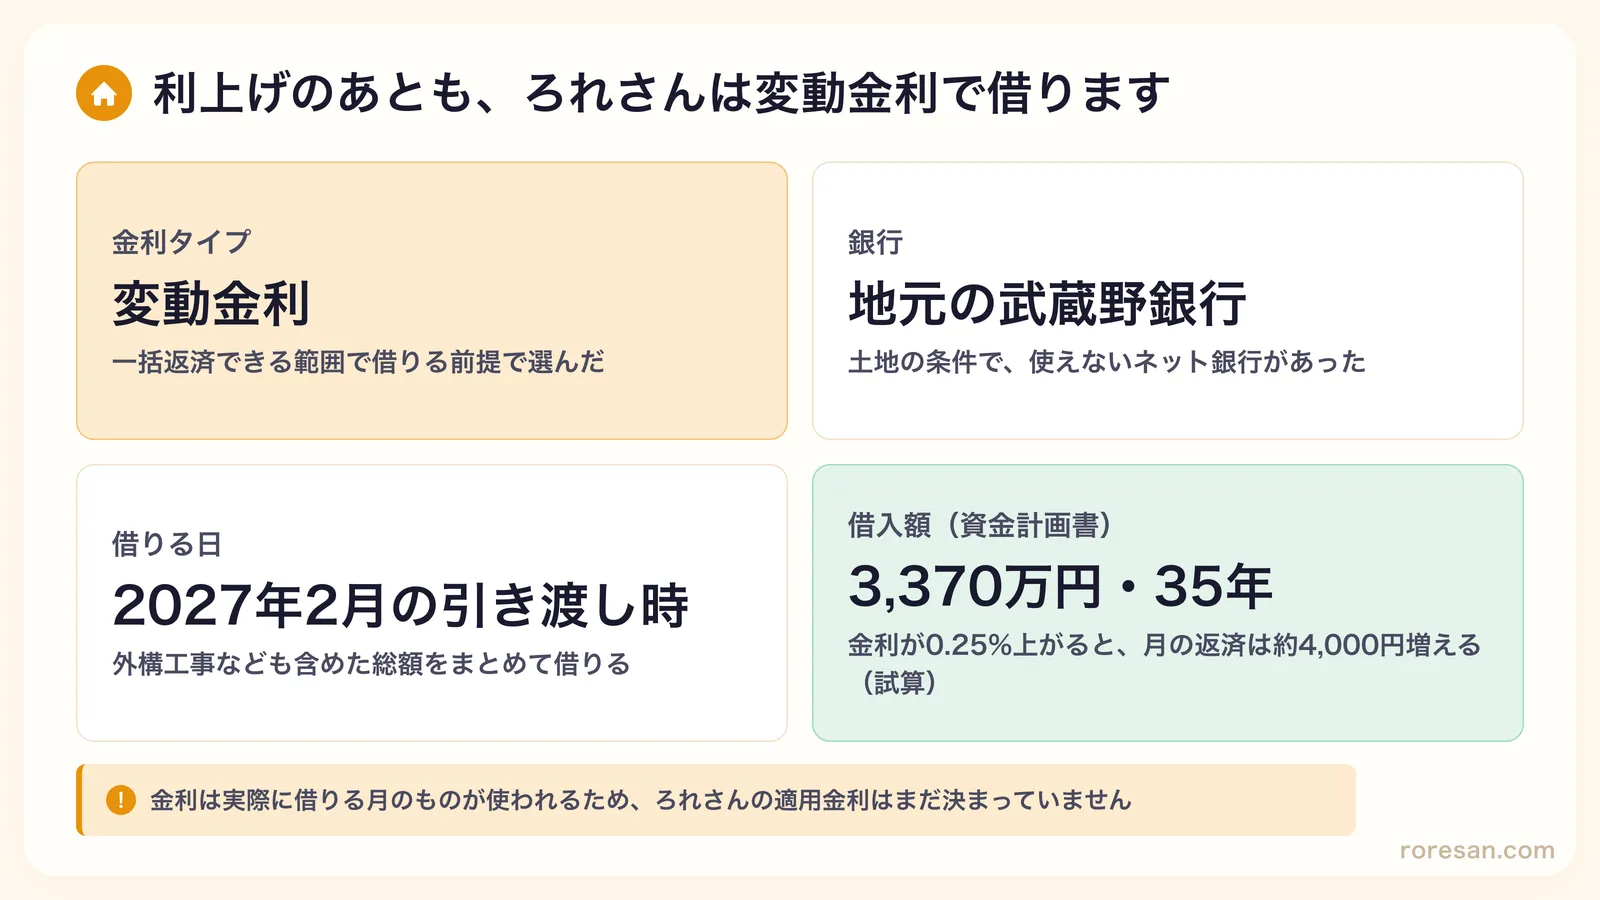 住宅ローンの金利は、実際にお金を借りる月のものが使われます。
ろれさんが借りるのは2027年2月なので、適用される金利はまだ決まっていません。
---
## ろれさんの借入額と、資金計画書の仮の金利
ここからは実例として、ろれさんの数字を紹介します。
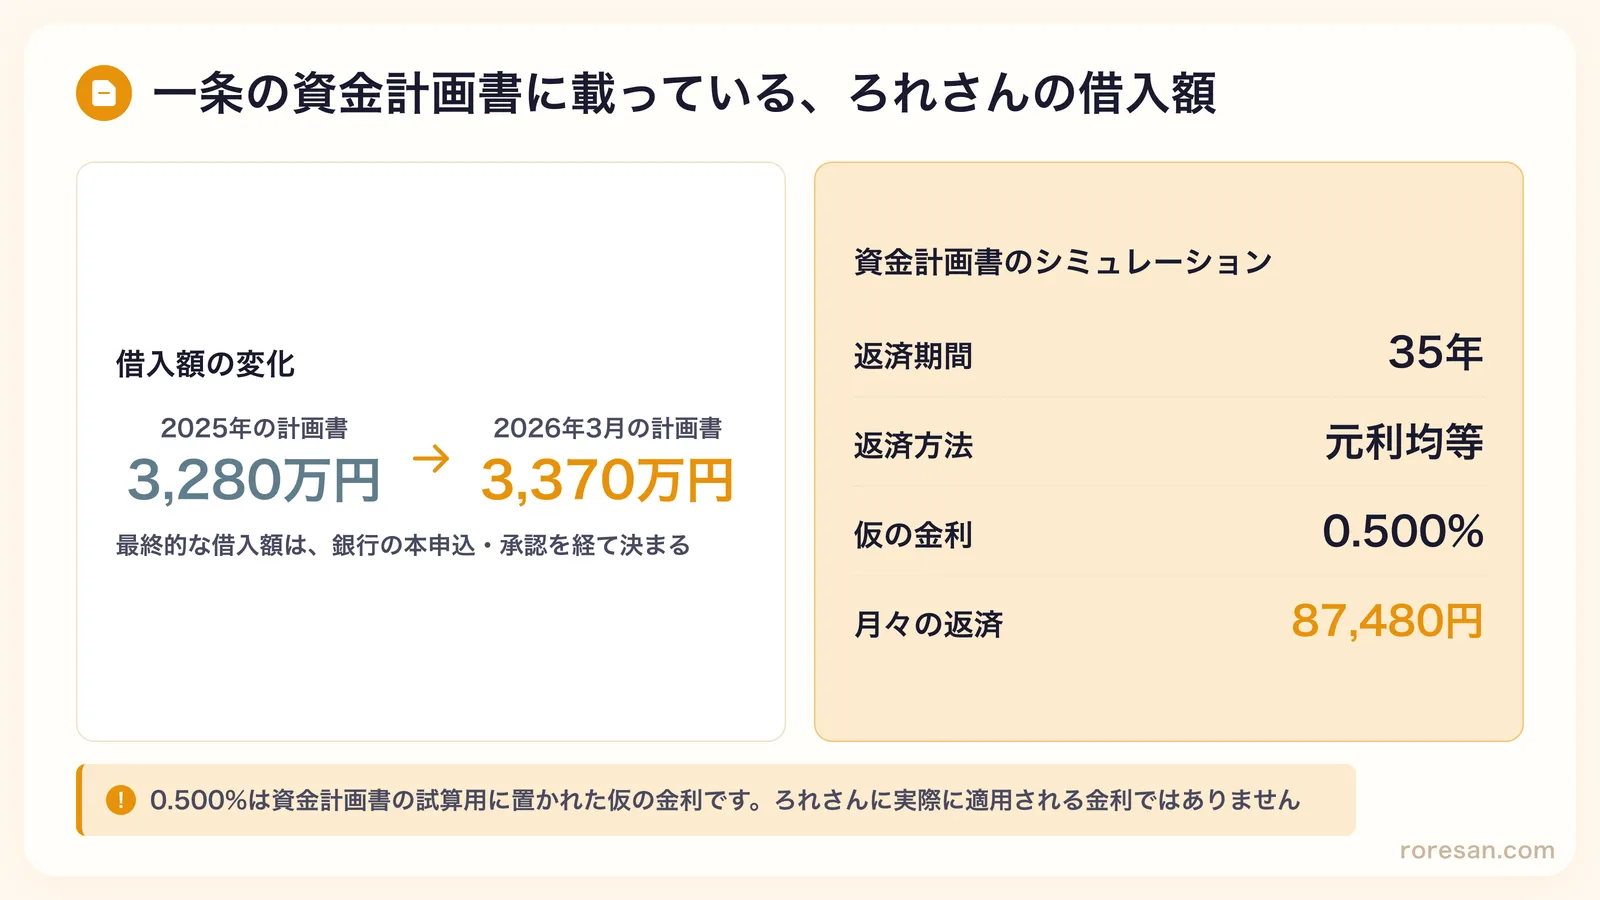
一条工務店の資金計画書に載っている借入額は3,370万円で、返済期間35年・元利均等返済です。
 | 項目 | 内容 |
|---|---|
| 借入額 | 3,280万円(2025年の資金計画書)→ 3,370万円(2026年3月の資金計画書) |
| 返済期間・方法 | 35年・元利均等返済 |
| 資金計画書の金利 | 0.500%(試算用の仮の金利) |
| 月々の返済(資金計画書) | 87,480円 |
0.500%は、資金計画書のシミュレーションのために置かれた仮の数字です。
ろれさんに実際に適用される金利ではありません。
借入額も、銀行の本申込・承認を経て確定します。
ろれさんは2027年2月に、外構工事なども含めた総額をまとめて借りる予定なので、最終的な金額はここから変わることがあります。
資金計画書の87,480円を見て安心していると、実際の金利で計算し直したときに差に驚くかもしれません。
金利ごとの返済額は、このあとの「金利が上がると月の返済はいくら増える?」で試算しています。
---
## 利上げのあとも変動金利にする理由
ろれさんが変動金利を続ける理由は3つあります。
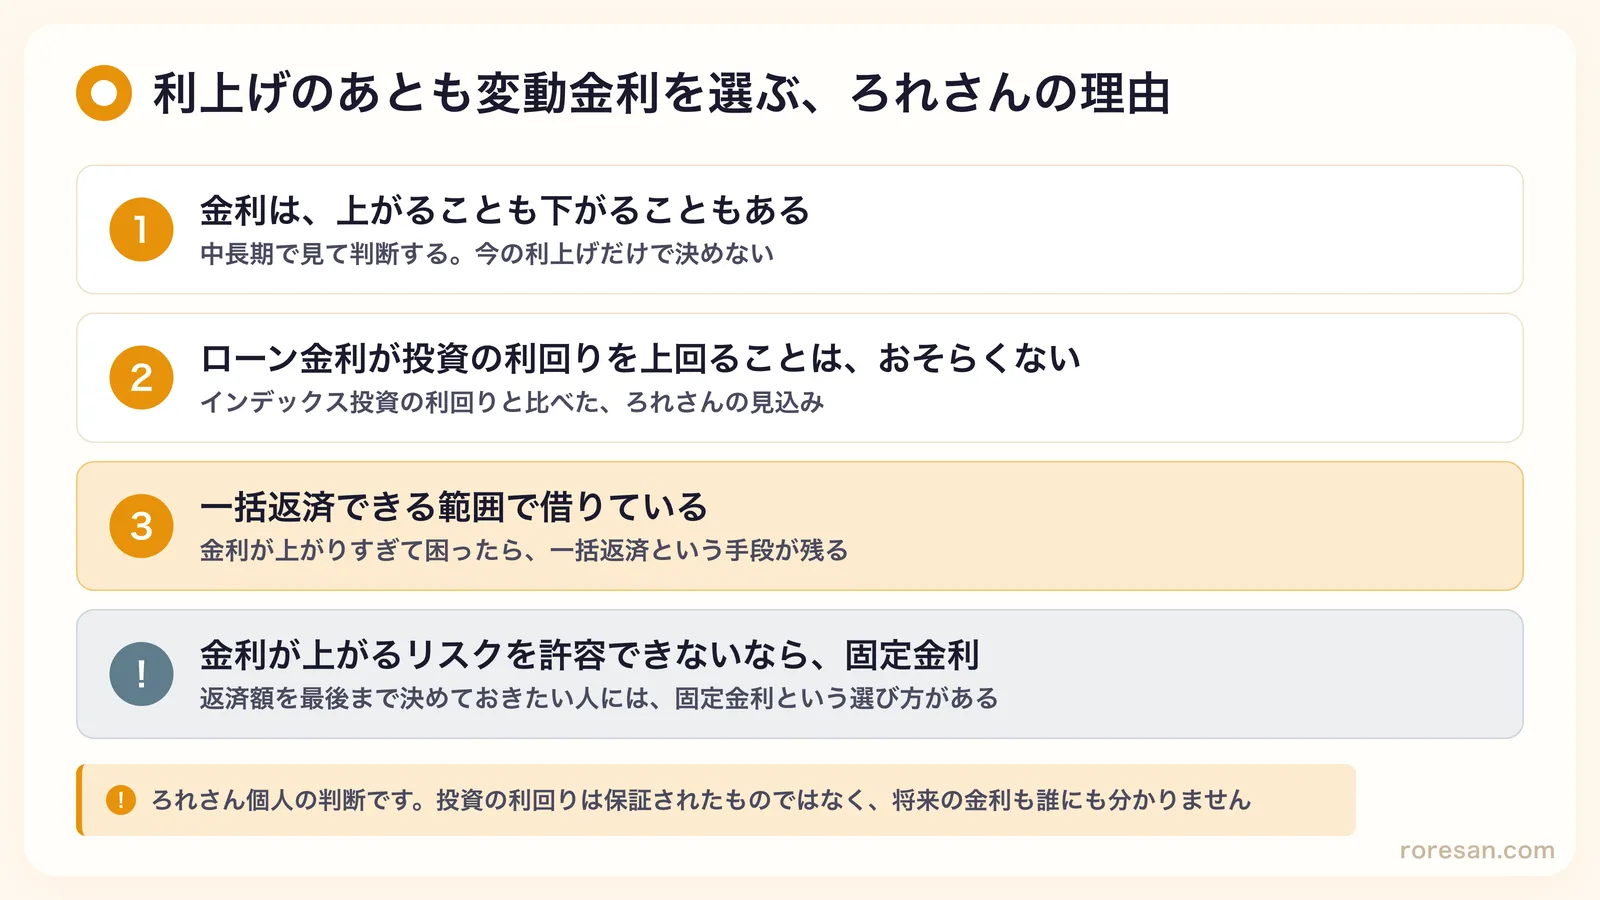 1. 金利は、中長期で見れば上がることも下がることもある
2. ローン金利が、インデックス投資の利回りを上回ることはおそらくない、という見込み
3. 一括返済できる範囲で借りているので、金利が上がりすぎて困ったら一括返済という手段が残る
3つ目がいちばん大きな支えになっています。
借りたお金を手元の資金で返しきれる範囲に収めているので、金利が想定以上に上がっても、家計が立ち行かなくなる前に止められます。
一方で、ろれさんは「金利が上がるリスクを許容できないなら、固定金利一択」とも考えています。
返済額を最後まで決めておきたい人や、手元資金に余裕を持たせたい人には、固定金利という選び方があります。
どちらが正解かは、金利が上がったときの返済に家計が耐えられるかで変わります。
投資の利回りは保証されたものではなく、この先の金利も誰にも分かりません。
ここで紹介したのは、あくまでろれさん個人の判断です。
---
## 銀行を地元の武蔵野銀行にした理由
選んだのは、埼玉県の地元の銀行である武蔵野銀行です。
金利の低いネット銀行ではなく地元の銀行になったのには、土地の事情がありました。
 ### 市街化調整区域の土地で、使えないネット銀行があった
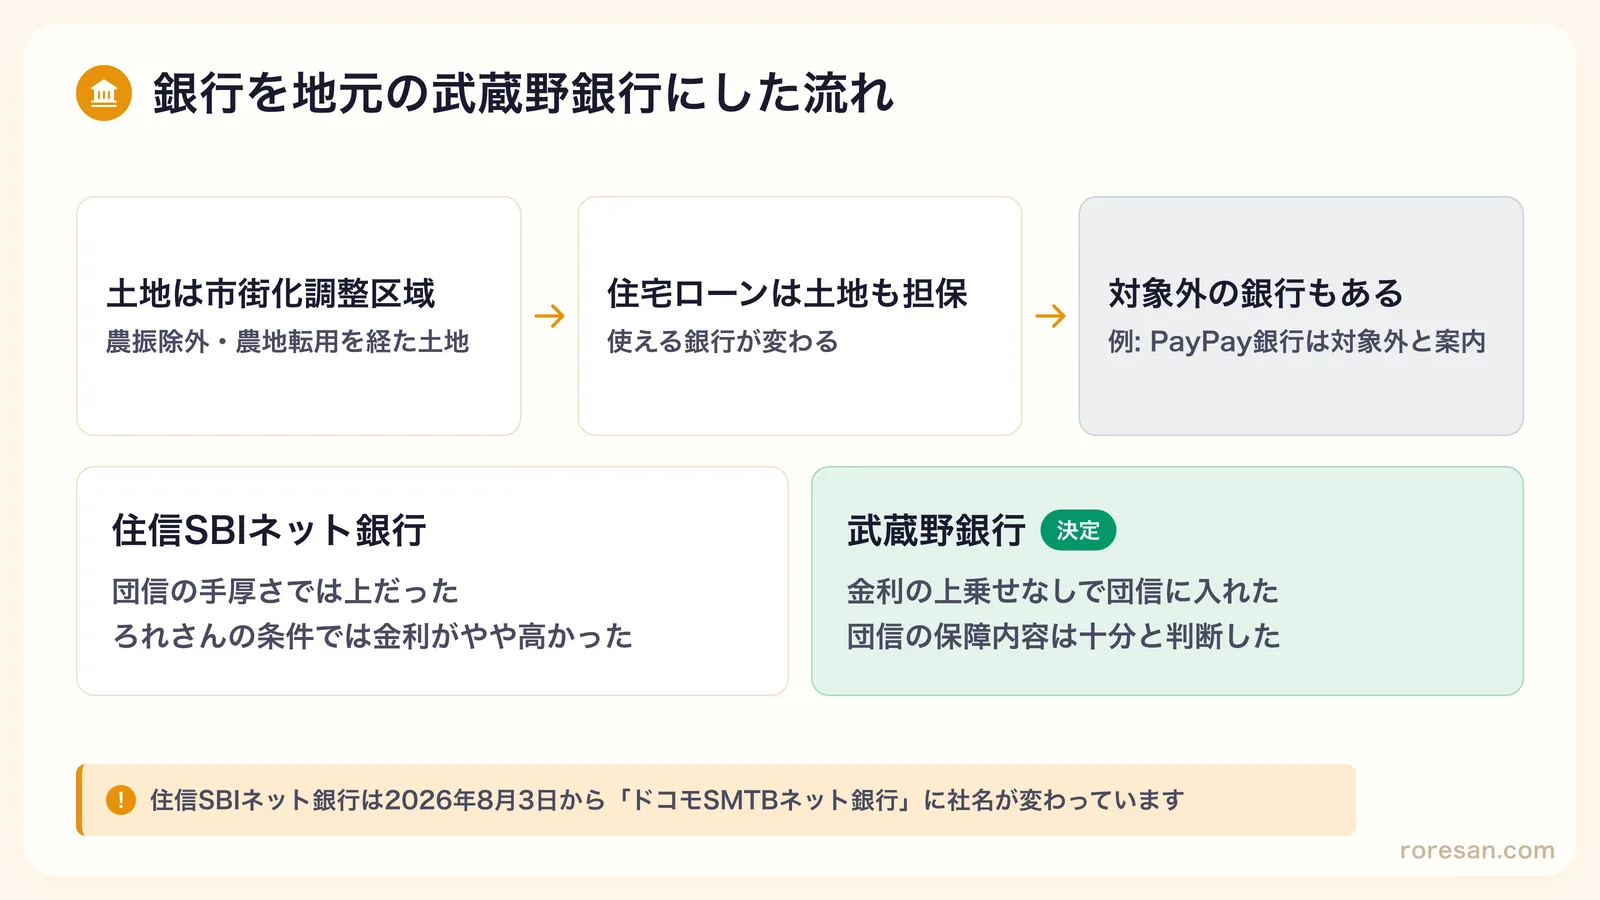
ろれさんの土地は市街化調整区域にあり、農振除外と農地転用の手続きを経て家を建てられるようになった土地です。
市街化調整区域は、市街化を抑える区域として、原則として住宅などを建てられないと決められている区域です。
銀行の住宅ローンは、建物だけでなく土地も担保にして貸す仕組みです。
そのため土地の条件によって、使える銀行が限られることがあります。
たとえばPayPay銀行は、住宅ローンの商品概要で「離島・市街化調整区域・都市計画区域外は対象外」と案内しています。
ろれさんの場合も、住信SBIネット銀行は候補に残りました。市街化調整区域の扱いは銀行ごとに違います。
### 住信SBIネット銀行とも比べた
候補には住信SBIネット銀行(2026年8月3日からドコモSMTBネット銀行に社名変更)も挙がっていました。
ろれさんの条件では、金利が武蔵野銀行より少し高かったそうです。
団体信用生命保険(団信)の手厚さだけで比べると、住信SBIネット銀行のほうが上でした。
団信は、住宅ローンを借りた人が亡くなったり重い病気になったりしたとき、保険でローンの残りが払われる仕組みです。
武蔵野銀行では、ろれさんは金利の上乗せなしで団信に入れました。
保障内容もここまでで十分と判断し、武蔵野銀行に決めています。
土地の条件で銀行が絞られるかどうかは、土地を決めた段階で確かめておくと、あとで慌てずに済みます。
ろれさんに紹介をお願いする
---
## 2026年9月からの金利の動き
9月の利上げのあと、金利に関わる発表が続いています。
変動金利がいつ上がるのかを考えるうえで、日付の並びを知っておくと見通しが立てやすくなります。
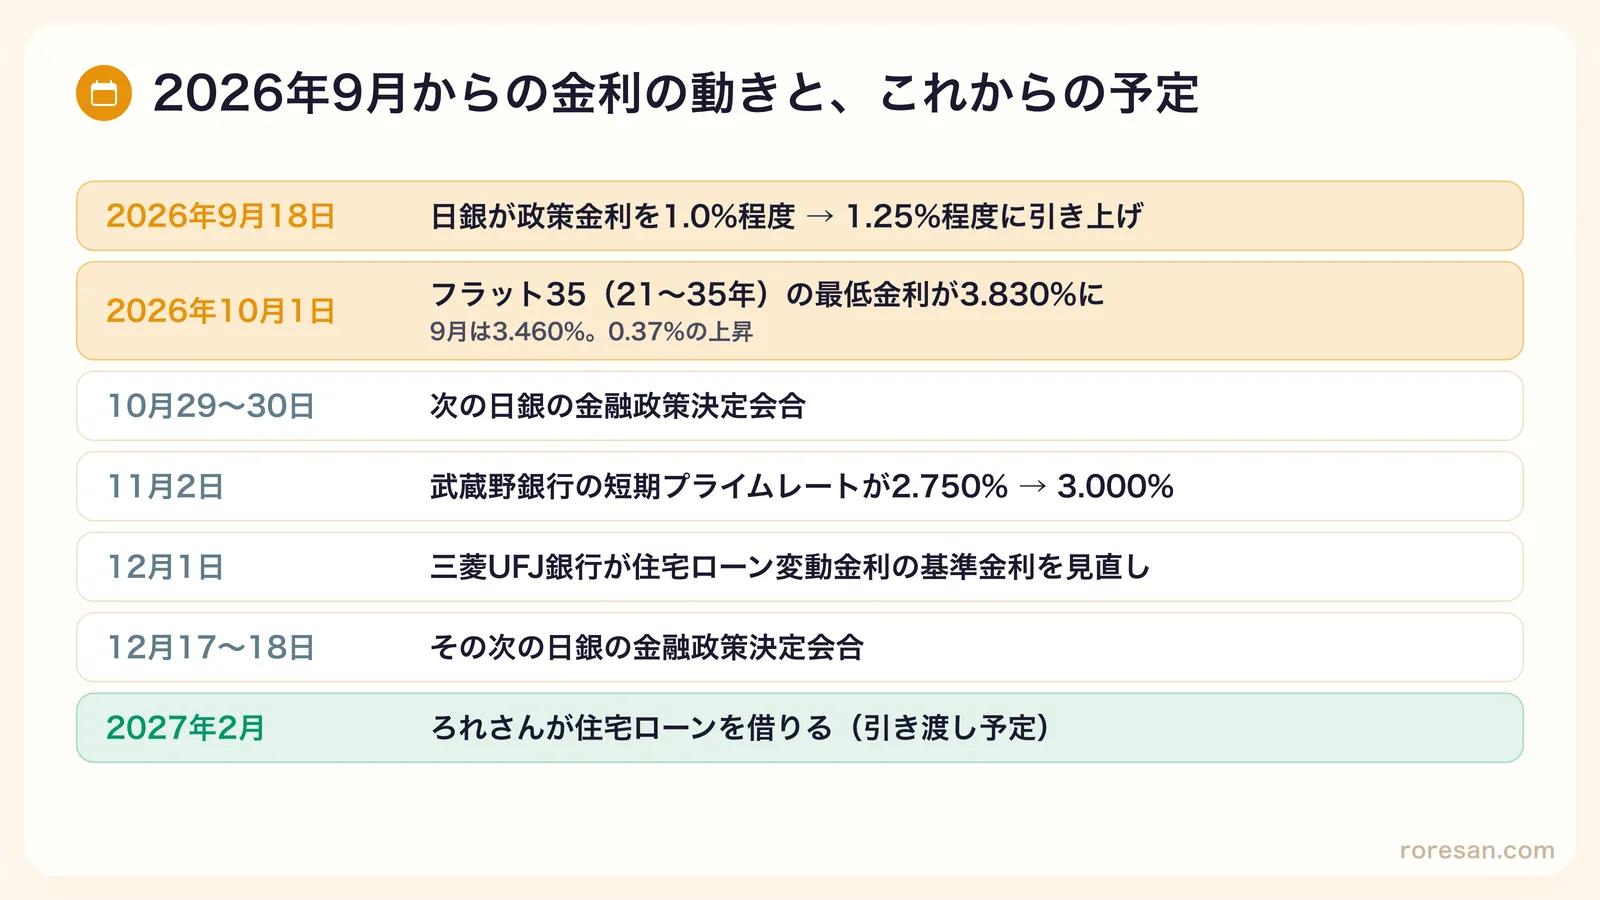 | 日付 | できごと |
|---|---|
| 2026年9月18日 | 日本銀行が政策金利(無担保コールレート)を1.0%程度から1.25%程度に引き上げ |
| 2026年10月1日 | フラット35(借入期間21〜35年・融資率9割以下)の最低金利が3.830%に |
| 2026年10月29〜30日 | 次の日銀の金融政策決定会合 |
| 2026年11月2日 | 武蔵野銀行の短期プライムレートが2.750%から3.000%に |
| 2026年12月1日 | 三菱UFJ銀行が住宅ローン変動金利の基準金利を見直し |
| 2026年12月17〜18日 | その次の日銀の金融政策決定会合 |
フラット35の9月の最低金利は3.460%でした。
日経新聞によると、この9月の水準は2017年10月からの今の制度で最も高く、10月はそこからさらに0.37%上がっています。
変動金利の住宅ローンは、銀行の短期プライムレートの動きを受けて見直されることが多い金利です。
三菱UFJ銀行も、9月18日に発表した短期プライムレートの引き上げに伴い、12月1日から住宅ローン変動金利の基準金利を見直すと案内しています。
日銀は9月の公表資料で、経済・物価の情勢に応じて引き続き政策金利を引き上げる考えを示しています。
ただ、次の会合で上がるかどうか、2027年2月の金利がいくらになるかは、今の時点では分かりません。
---
## 金利は「実際に借りる月」で決まる
一条工務店で建てる人にとって大事なのは、住宅ローンの金利がいつの時点で決まるかです。
答えは、申し込んだ月でも契約した月でもなく、実際にお金を借りる(融資が実行される)月です。
フラット35の公式の金利表も「2026年10月のお借入分の金利」と、借りる月ごとに出ています。
武蔵野銀行の金利一覧にも「各種住宅ローン関連の金利は、新規お借入時の金利です」とあります。
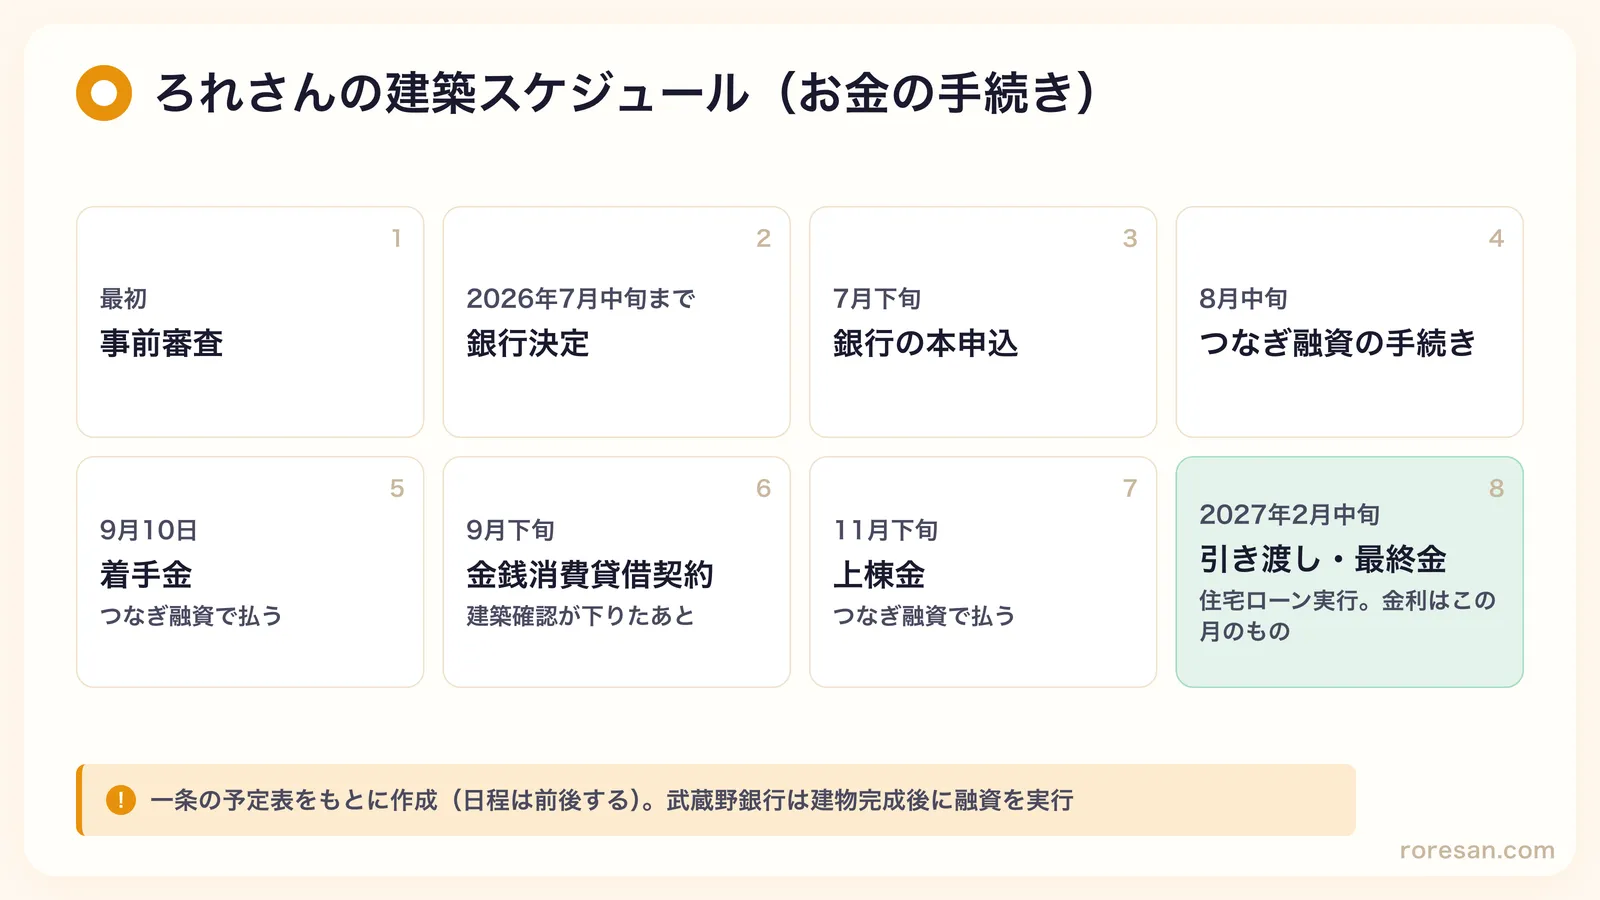 上の図は、一条工務店からもらったろれさんの建築スケジュール(お金の手続き)です。
銀行を決めてから実際にお金を借りるまで、半年以上あります。
| 時期 | 手続き |
|---|---|
| 最初 | 事前審査 |
| 2026年7月中旬まで | 銀行決定 |
| 7月下旬 | 銀行の本申込 |
| 8月中旬 | つなぎ融資の手続き |
| 9月10日 | 着手金(つなぎ融資で払う) |
| 9月下旬 | 金銭消費貸借契約(建築確認が下りたあと) |
| 11月下旬 | 上棟金(つなぎ融資で払う) |
| 2027年2月中旬 | 引き渡し・最終金。住宅ローンが実行される |
スケジュール表には「武蔵野銀行の場合は建物完成後の融資実行」と書かれています。
そのため、住宅ローンが実行される前の支払いは、つなぎ融資でまかないます。
日程は審査や手続きの進み具合で前後することがあります。
ろれさんが使っているつなぎ融資の中身は、[一条工務店のつなぎ融資はWebで完結](/blog/ichijo-tsunagi-loan/)で詳しく紹介しています。
着工金・上棟金・最終金の割合は、[一条工務店の手付金と支払いスケジュール](/blog/ichijo-tetsukekin/)にまとめました。
一条工務店は、契約から引き渡しまでの期間が長めのハウスメーカーです。
施主ブログを集計した[ハウスメーカー別 引き渡しまでの期間目安](/blog/build-duration/)でも、一条工務店は他社より長い結果でした。
契約時や事前審査のときの金利は、自分に適用される金利ではないと考えておくのが安全です。
### 2027年2月までに、借りるお金をまとめておく
ろれさんは2027年2月に、外構工事なども含めた総額をまとめて住宅ローンで借ります。
そのため、それまでに住宅ローンで借りる必要がある出費を、まとめておく必要があります。
外構をローンに含めるときの条件は、[外構で損しない3つのポイント](/blog/gaiko-basics/)で紹介しています。
金利が上がる局面では、ローンに含めるものと現金で払うものを、早めに分けておくと試算もしやすくなります。
ろれさんに紹介をお願いする
---
## 金利が上がると月の返済はいくら増える?
ろれさんの借入額3,370万円・35年・元利均等返済で、金利ごとの月々の返済額を計算しました。
35年間ずっと同じ金利だった場合の試算です。
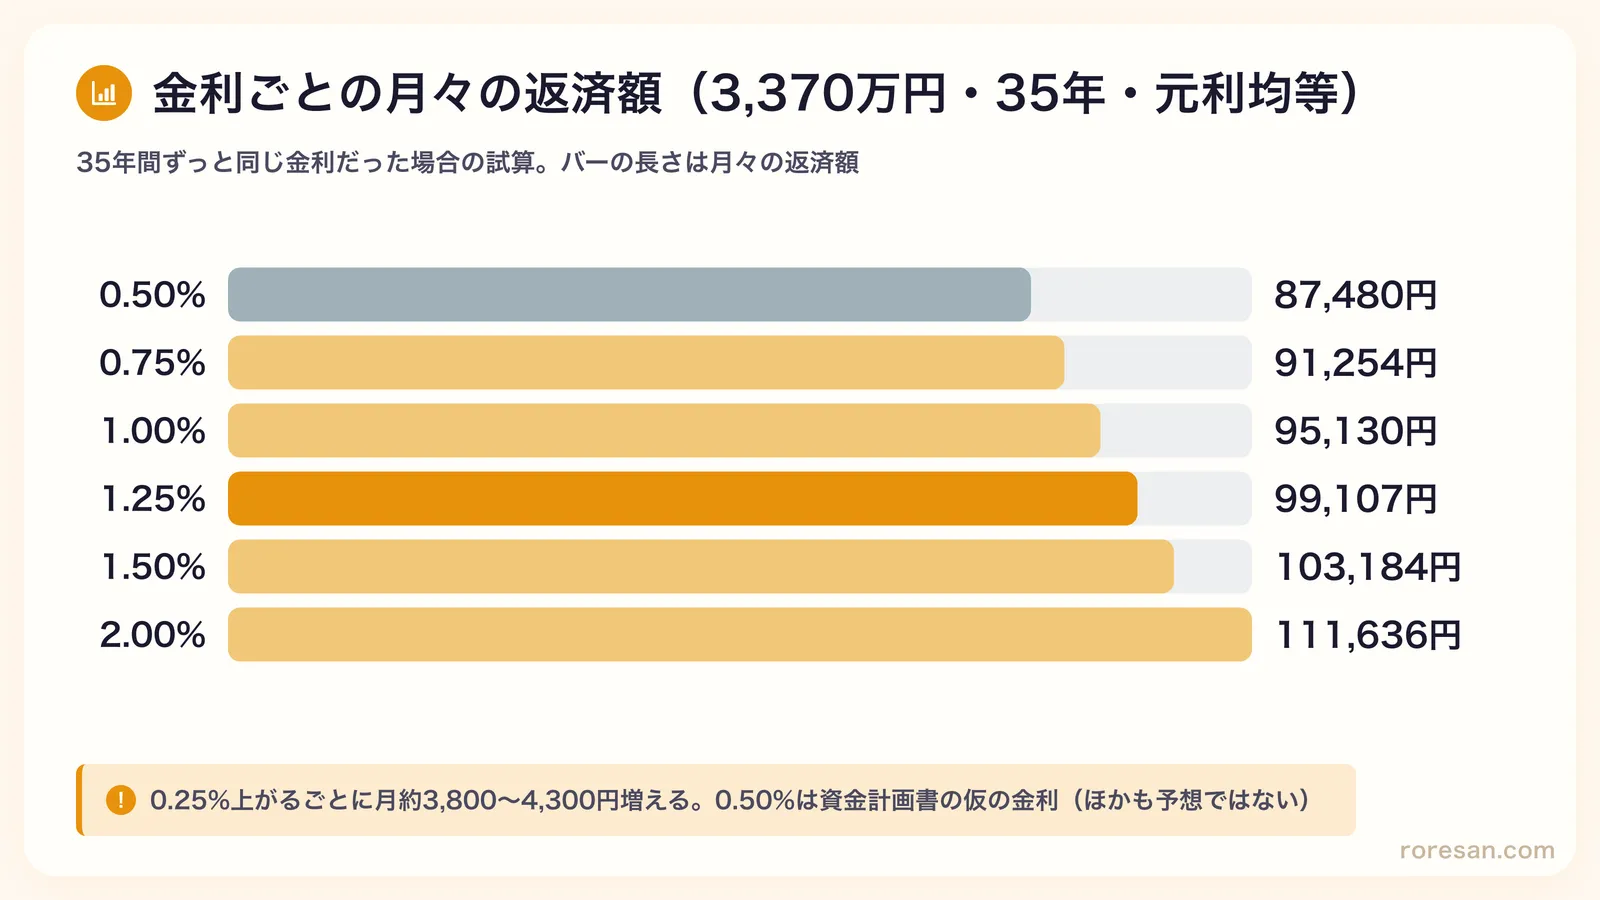 | 金利 | 月々の返済 | 0.50%との差(月) | 35年間の返済総額 |
|---|---|---|---|
| 0.50% | 87,480円 | — | 約3,674万円 |
| 0.75% | 91,254円 | +3,774円 | 約3,833万円 |
| 1.00% | 95,130円 | +7,650円 | 約3,995万円 |
| 1.25% | 99,107円 | +11,627円 | 約4,162万円 |
| 1.50% | 103,184円 | +15,704円 | 約4,334万円 |
| 2.00% | 111,636円 | +24,156円 | 約4,689万円 |
0.25%上がるごとに、月の返済は約3,800〜4,300円増えます。
0.50%と1.25%を比べると、月に約1.2万円、35年間の総額では約488万円の差です。
0.50%は資金計画書の仮の金利で、ほかの数字は比べるために並べたものです。
ろれさんの実際の金利の予想ではありません。
変動金利は、借りたあとも金利が見直されます。
実際の返済額は、この表のどれか1行に決まるのではなく、途中で変わっていく点に注意してください。
---
## 【詳細】試算の条件と、銀行ごとの調整区域の扱い
ここから先は、細かい条件を確認したい人向けの内容です。
### 返済額の計算方法
試算は、元利均等返済の一般的な計算式で出しています。
- 月の返済額 = 借入額 × 月利 ÷ (1 −(1 + 月利)の −返済回数 乗)
- 月利 = 年利 ÷ 12、返済回数 = 35年 × 12か月 = 420回
- 0.50%で計算した87,480円は、一条工務店の資金計画書の数字と一致します
- 保証料・事務手数料・団信の上乗せ金利、ボーナス払い、繰上返済は含めていません
### 市街化調整区域の扱いは銀行ごとに違う
PayPay銀行の住宅ローン商品概要には、取扱地域について「離島・市街化調整区域・都市計画区域外は対象外となります」と書かれています。
あわせて「取扱対象地域であっても、所在地・面積状況などによっては、お取り扱いできないことがあります」ともあります。
市街化調整区域を対象外にしていない銀行でも、建築の許可の内容や土地の状況で審査の結果は変わります。
土地の条件を伝えたうえで、借りたい銀行に直接確認してください。
### 武蔵野銀行の団信と金利
- 武蔵野銀行の金利一覧には、団信の種類や年齢によって、適用金利に金利が上乗せされる場合があると書かれています
- ろれさんは、金利の上乗せなしで団信に入れる条件でした。どの団信にどの条件で入れるかは、年齢や申込内容で変わります
- 2026年10月1日時点の、むさしの住宅ローン(変動金利型)の標準金利は年3.625%です。実際の適用金利は、審査結果などで決まります
### 短期プライムレートの改定
武蔵野銀行の短期プライムレートは、2026年11月2日に2.750%から3.000%へ、0.250%上がります。
変更日以降の新規の融資から適用され、既存の借入も変更日以降の最初の利息支払日から適用されると案内されています。
---
## まとめ
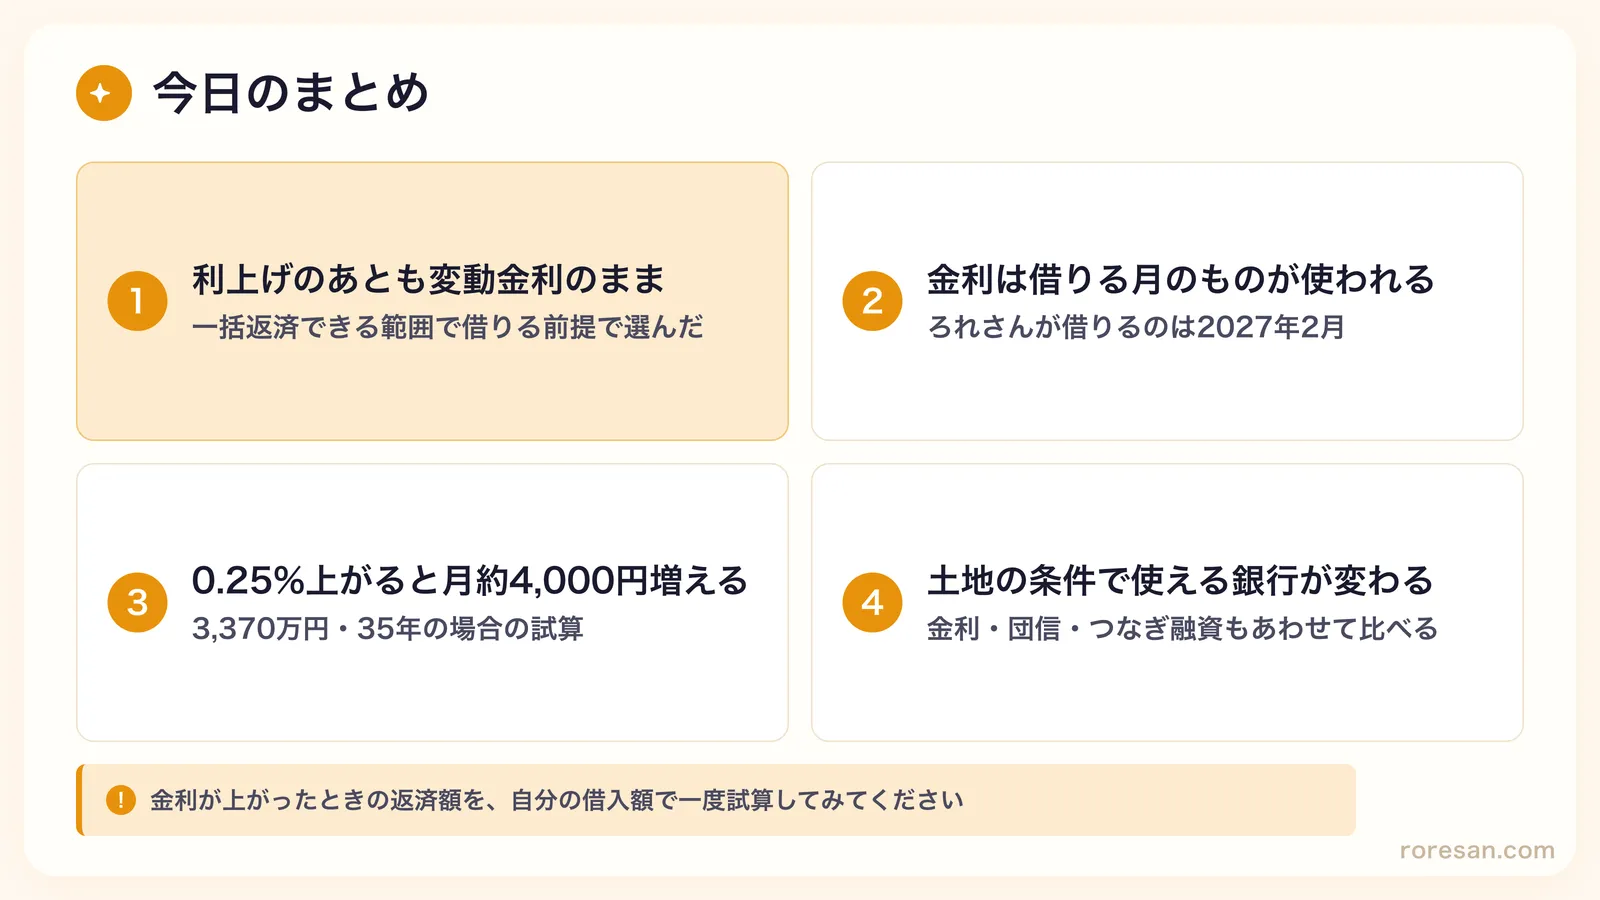 - ろれさんは利上げのあとも変動金利を選ぶ。一括返済できる範囲で借りていることが前提
- 金利は実際に借りる月のものが使われる。一条工務店は引き渡しまでが長く、ろれさんが借りるのは2027年2月
- 3,370万円・35年なら、金利が0.25%上がるごとに月約3,800〜4,300円増える
- 土地の条件で使える銀行が変わることがある。金利だけでなく団信やつなぎ融資もあわせて比べる
固定か変動かに、全員に当てはまる正解はありません。
自分の借入額で、金利が上がったときの返済額を一度試算してから決めると、判断しやすくなります。
一条工務店との契約を控えている方は、[一条工務店の紹介制度](/blog/ichijo-referral/)も申し込み前に確認しておくのがおすすめです。
ろれさんに紹介をお願いする
契約時の100万円と坪単価の関係は[一条工務店の仮契約](/blog/kari-keiyaku/)で、住宅ローンの審査前に気をつけたい行動は[家づくり中のNG行動15選](/blog/housing-pitfalls/)で紹介しています。
---
## 参考にした一次情報
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日、https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260918a.pdf)
- 日本銀行「金融市場調節方針の変更(2026年9月金融政策決定会合)」参考資料(https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260918b.pdf)
- 日本銀行「金融政策決定会合の運営」開催日程(https://www.boj.or.jp/mopo/mpmsche_minu/index.htm)
- 住宅金融支援機構「フラット35 金利情報」2026年10月(https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top)
- 日本経済新聞「フラット35、9月最低金利3.460%に上昇 現行制度で最高」(https://www.nikkei.com/article/DGXZQOFL0133H0R00C26A9000000/)
- 武蔵野銀行「短期プライムレートの改定について」(2026年9月25日、https://www.musashinobank.co.jp/ir/news/pdf/2026/tanpurakaitei20260925.pdf)
- 武蔵野銀行「ローン金利」2026年10月1日現在(https://www2.musashinobank.co.jp/rate/loan/index.php)
- 三菱UFJ銀行「住宅ローン変動金利の基準金利の見直しについて」(https://www.bk.mufg.jp/info/hendoukinri5.html)
- PayPay銀行「住宅ローン 商品概要」(https://www.paypay-bank.co.jp/mortgage/detail/index.html)
- 一条工務店の資金計画書・建築スケジュール(ろれさんが受け取った資料)
変動金利を選んだ理由、銀行を決めた経緯、団信の判断は、ろれさん個人の判断と経験です。
金利の数字は2026年10月2日時点のもので、今後変わることがあります。